※本記事にはプロモーション(アフィリエイト広告)が含まれています。
この記事を書いた人
かずとし|会社員投資家・FP3級
20代で総資産2,000万円に到達。NISAで月5万円の積立を継続しています(2024年9月〜)。
総資産2,069万円(2026年8月24日時点)。預金・年金などを含む残高です。値下がりした月も積立を続けている実例は「値下がりしても売らない」で書いています。
「NISAはやめとけ」と言われると、始めていいのか迷いますよね。検索すると「デメリットしかない」という声まで出てきて、不安になるのは自然なことです。
新NISAには知っておくべきデメリットが7つあります。どれも制度のルールとして決まっているもので、知らずに始めると困る点です。一方で「国が損をさせるための制度」という話には根拠がありません。根拠がある不安とない不安を分けて考えれば、必要以上に怖がらずに済みます。
この記事では、新NISAのデメリット7つを「何が困るか」と「どう考えればいいか」に分けて説明します。あわせて、「やめとけ」と言われる理由の根拠がある部分とない部分、課税口座との税金の差の試算、やめたほうがいい人・向いている人の判定、損を小さくする4つの対策もまとめました。
読み終えるころには、自分がNISAを始めてよいか、始めるなら何に気をつけるかを自分で判断できます。制度の数字は、すべて金融庁と国税庁の公式ページで確認したものです。
かずとし私は2024年9月からNISAでオルカンを積み立てています。値下がりした月も売らずに続けています。
NISAのデメリットとは?始める前に知っておきたい7つ
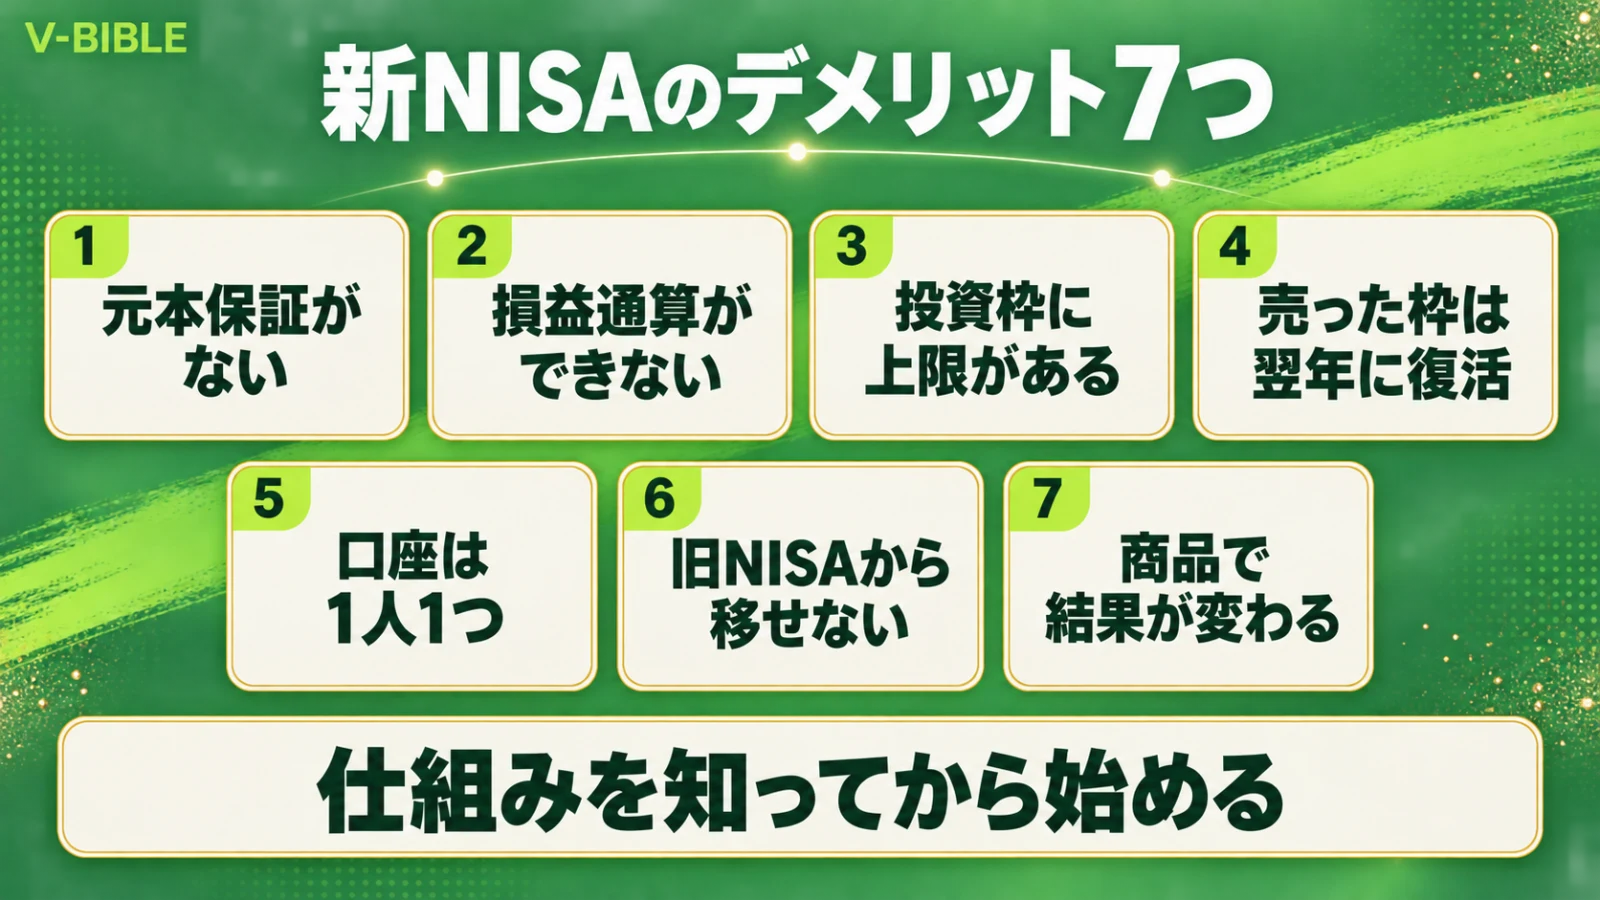
新NISAは、2024年1月に始まった今のNISA制度です。投資で得た利益に税金がかからない代わりに、使い方には次の7つの決まりがあります(金融庁のNISA特設サイト、2026年10月9日確認)。
NISAが資産運用全体のどこに入るのかは、資産運用とは?初心者向けの始め方でまとめています。
元本保証がない
NISAは「税金がかからない口座の仕組み」で、商品そのものではありません。NISA口座で買う投資信託や株は値下がりすることがあり、投じたお金を下回る「元本割れ」も起こります。
NISA口座で買っても、値動きのリスクは普通の口座と同じです。金融庁も、株式や投資信託には元本割れのおそれがあると説明しています。
このリスクは、使う予定のないお金で長く持つことで小さくできます。具体的なやり方はデメリットへの対策で説明します。
損益通算・繰越控除ができない
損益通算とは、ある口座の損失を別の口座の利益と差し引きして、税金を減らす仕組みです。繰越控除は、その年に引ききれなかった損失を翌年以降に持ち越して差し引く仕組みです。
NISA口座で売って出た損失は、税金の計算では「なかったもの」とされます。そのため、特定口座の利益と差し引くことも、翌年に持ち越すこともできません(国税庁 No.1535 NISA制度)。
ただし、値下がりした商品を売らずに持ち続けていれば、損失は確定しません。売り買いをくり返さない長期の積立なら、このデメリットに当たる場面は少なくなります。
年間投資枠と生涯枠に上限がある
NISAで買える金額は、1年で360万円までです。内訳は、つみたて投資枠が年120万円、成長投資枠が年240万円です。
生涯で非課税のまま持てる金額(非課税保有限度額)は1,800万円で、そのうち成長投資枠で使えるのは1,200万円までです。この上限は、売った時の値段ではなく、買った時の金額(簿価)で数えます(金融庁)。
月5万円の積立なら年60万円なので、年間の枠の6分の1で収まります。上限を超えて投資したい分は、税金がかかる特定口座で買う形です。
売却した枠は翌年まで戻らない
NISA口座の商品を売ると、買った時の金額の分だけ、翌年以降に枠が戻ります。たとえば100万円で買った商品を売ると、翌年に100万円分の枠が復活します(金融庁)。
売ったその年のうちには、枠は戻りません。短い期間で売り買いをくり返すと、その年の枠がすぐ足りなくなります。NISAは、長く持つ商品を買う口座として使うのが合っています。
口座は1人1つ・金融機関の変更は年単位
NISA口座は、日本に住む18歳以上の人が1人1口座だけ開けます。つみたて投資枠と成長投資枠を別々の金融機関で使うこともできません(金融庁 よくある質問)。
金融機関の変更は年単位です。変更したい年の前年10月1日からその年の9月30日までに手続きが必要で、その年にすでに今の口座で買っていれば、その年は変更できません。
変更しても、前の金融機関で買った商品は新しい口座へ移せません(日本証券業協会 NISAのよくある質問)。最初の金融機関選びが大切になるので、選び方はNISAの始め方で説明します。
旧NISAから新NISAへ移せない
2023年までの一般NISA・つみたてNISAで買った商品は、新NISAへ移す(ロールオーバーする)ことができません。旧NISAの商品は新NISAの1,800万円とは別枠で、一般NISAは5年間、つみたてNISAは20年間、非課税のまま持てます(金融庁 よくある質問)。
旧NISAを使っていなかった人には関係ありません。使っていた人は、非課税で持てる期間が終わるまでに、売るかどうかを決めておく必要があります。
選ぶ商品で結果が大きく変わる
NISAは「入れ物」なので、増えるか減るかは、NISAの中で何を買うかで決まります。同じNISAでも、選ぶ商品によって値動きの大きさはまったく違います。
つみたて投資枠で買えるのは、金融庁の基準を満たした投資信託だけです。成長投資枠では、個別の会社の株や、特定の分野に絞った投資信託など、値動きの大きい商品も買えます。
初心者がまず選びやすいのは、手数料の低いインデックス投資信託です。選び方は手数料の低いインデックス投資信託を選ぶで説明します。
NISAはデメリットしかない?「やめとけ」「危ない」と言われる理由
「やめとけ」という声には、根拠がある部分とない部分が混ざっています。分けて見ると、注意が必要なのはNISAそのものより、NISAでの短期売買や値動きの大きい商品への集中です。
元本割れ・暴落で損した人の声
NISAで損をした人の声は、根拠のある話です。株価が大きく下がった時期には、NISA口座の評価額も下がります。
 あやか
ニュースで「暴落」と聞くと、始めたあとに下がるのが怖いです…
損が確定しやすいのは、値下がりした時に売ってしまった場合や、短い期間で売り買いした場合です。値動きの大きい商品に集中していると、下がる幅も大きくなります。
逆に言えば、生活に必要なお金を投資に回さず、長く持つ前提で積み立てれば、値下がりした時に売らずに待つ選択ができます。
「国が損させる制度」は誤解
「国が国民に投資をさせて損をさせる制度だ」という話には根拠がありません。NISAの中身は、本来は利益の約20%かかる税金をかけないという税金の優遇です。
税金がかからない分、国に入る税金はむしろ減ります。金融庁は、元本割れのおそれがあることも示したうえで、長期・積立・分散の考え方を紹介しています(金融庁 資産形成の基本)。
制度が損得を決めるわけではありません。結果を左右するのは、何を買い、どれだけの期間持つかです。
本当に注意が要るのは個別株・テーマ型・短期売買
成長投資枠では、個別株や、特定のテーマ(たとえば特定の業種や地域)に絞った「テーマ型」の投資信託も買えます。これらは値動きが大きく、短期間で大きく下がることもあります。
NISAで短期売買をすると、2つのデメリットが重なります。損が出ても損益通算ができないことと、売った枠がその年のうちに戻らないことです。
「NISAで個別株はやめとけ」と言われるのは、このためです。NISAを長く持つ商品に使えば、この2つの影響は小さくなります。
NISAのメリットとデメリットを比較
運用益に約20%の税金がかからない効果
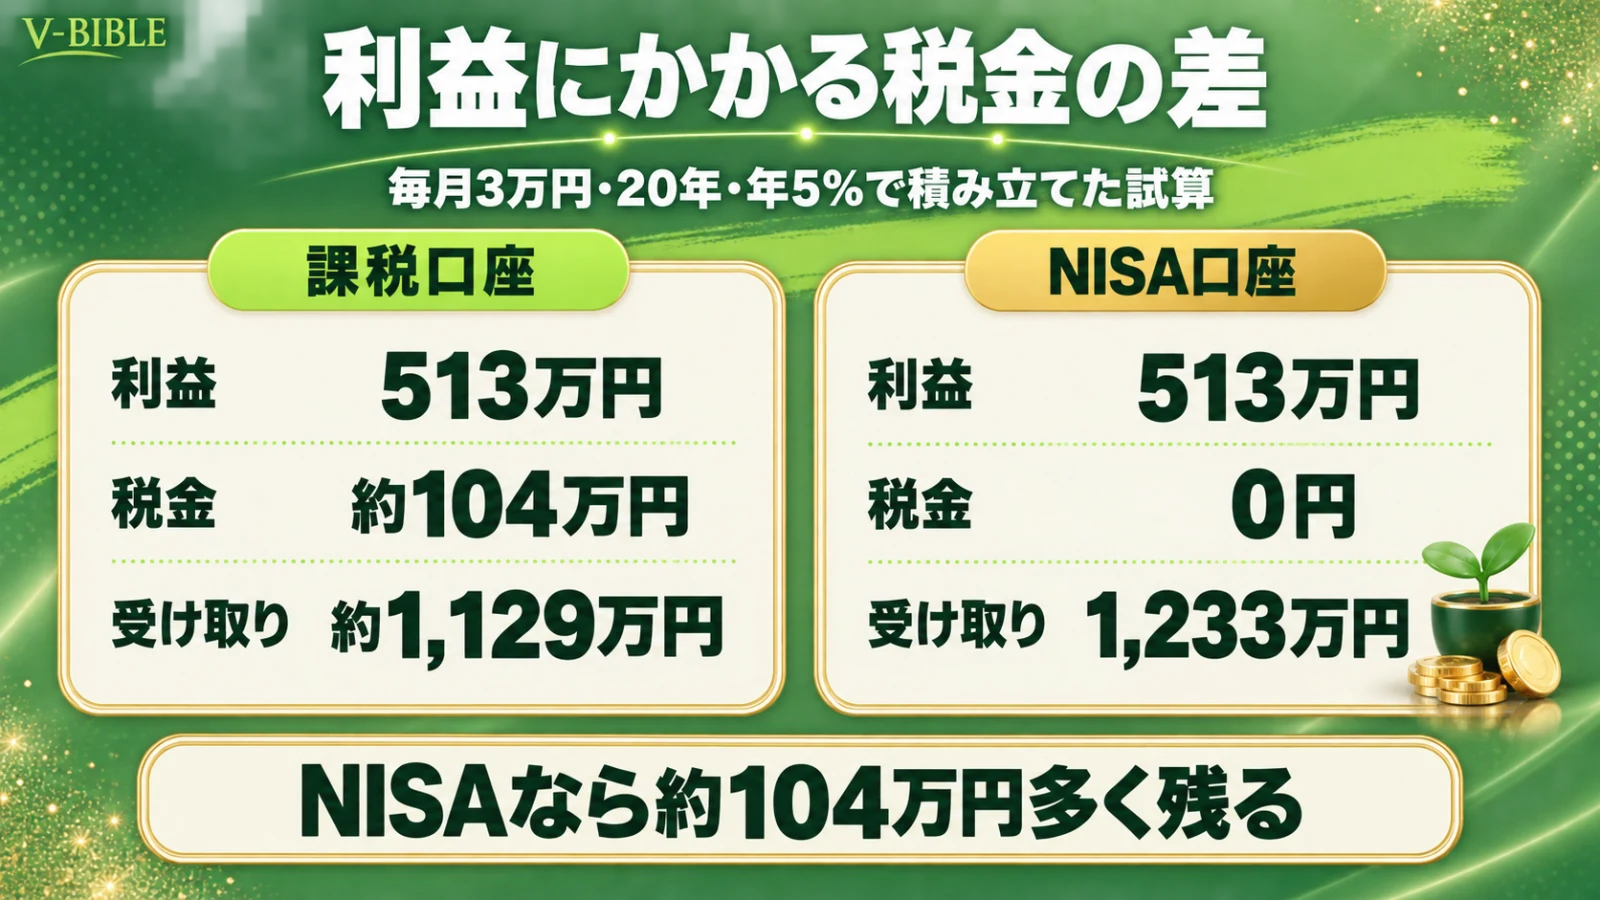
特定口座などの課税口座では、売って出た利益や配当に20.315%の税金がかかります(2026年10月時点)。内訳は、所得税15%、住民税5%、復興特別所得税0.315%です(国税庁)。
毎月3万円を20年間、年5%で積み立てると、元本720万円が約1,233万円になり、利益は約513万円です。これを課税口座で一度に売ると、税金は約104万円かかります。
同じ商品を同じ期間持っても、NISAなら手元に残るお金が約104万円多くなります。これは利回りが毎年5%で続いたと仮定した試算で、将来の成果を保証するものではありません。
試算の条件と計算+ タップして補足を読む− 閉じる
毎月末に3万円を積み立て、年5%を12で割った月利で複利運用したと仮定しています(V-BIBLEの試算ツール sim.py で計算)。
20年後の評価額は約1,233万円、元本は3万円×240か月=720万円、利益は約513万円です。
課税口座で全額を一度に売った場合の税金は、513万円×20.315%=約104万円です。受け取りは約1,129万円になります。
信託報酬などの手数料は含めていません。実際の利回りは毎年変わり、元本を下回ることもあります。
メリット・デメリットの比較表
| 項目 | NISAの良い点 | NISAの注意点 |
|---|---|---|
| 税金 | 運用益(売却益・配当・分配金)が非課税 | 損失の損益通算・繰越控除ができない |
| 期間 | 非課税で持てる期間は無期限 | 元本保証はなく、値下がりもある |
| 金額 | 年360万円・生涯1,800万円まで非課税 | 上限を超える分は課税口座で買う |
| 売却 | 売って出た利益も非課税 | 売った枠が戻るのは翌年以降 |
| 口座 | 制度に期限がなく、いつからでも始められる | 1人1口座・金融機関の変更は年単位 |
税金の優遇は大きい一方で、注意点の多くは「売り買いをくり返す」「上限を超えて投資する」場合に効いてきます。長く積み立てる使い方なら、良い点を受け取りやすい制度です。
NISAをやめたほうがいい人・向いている人
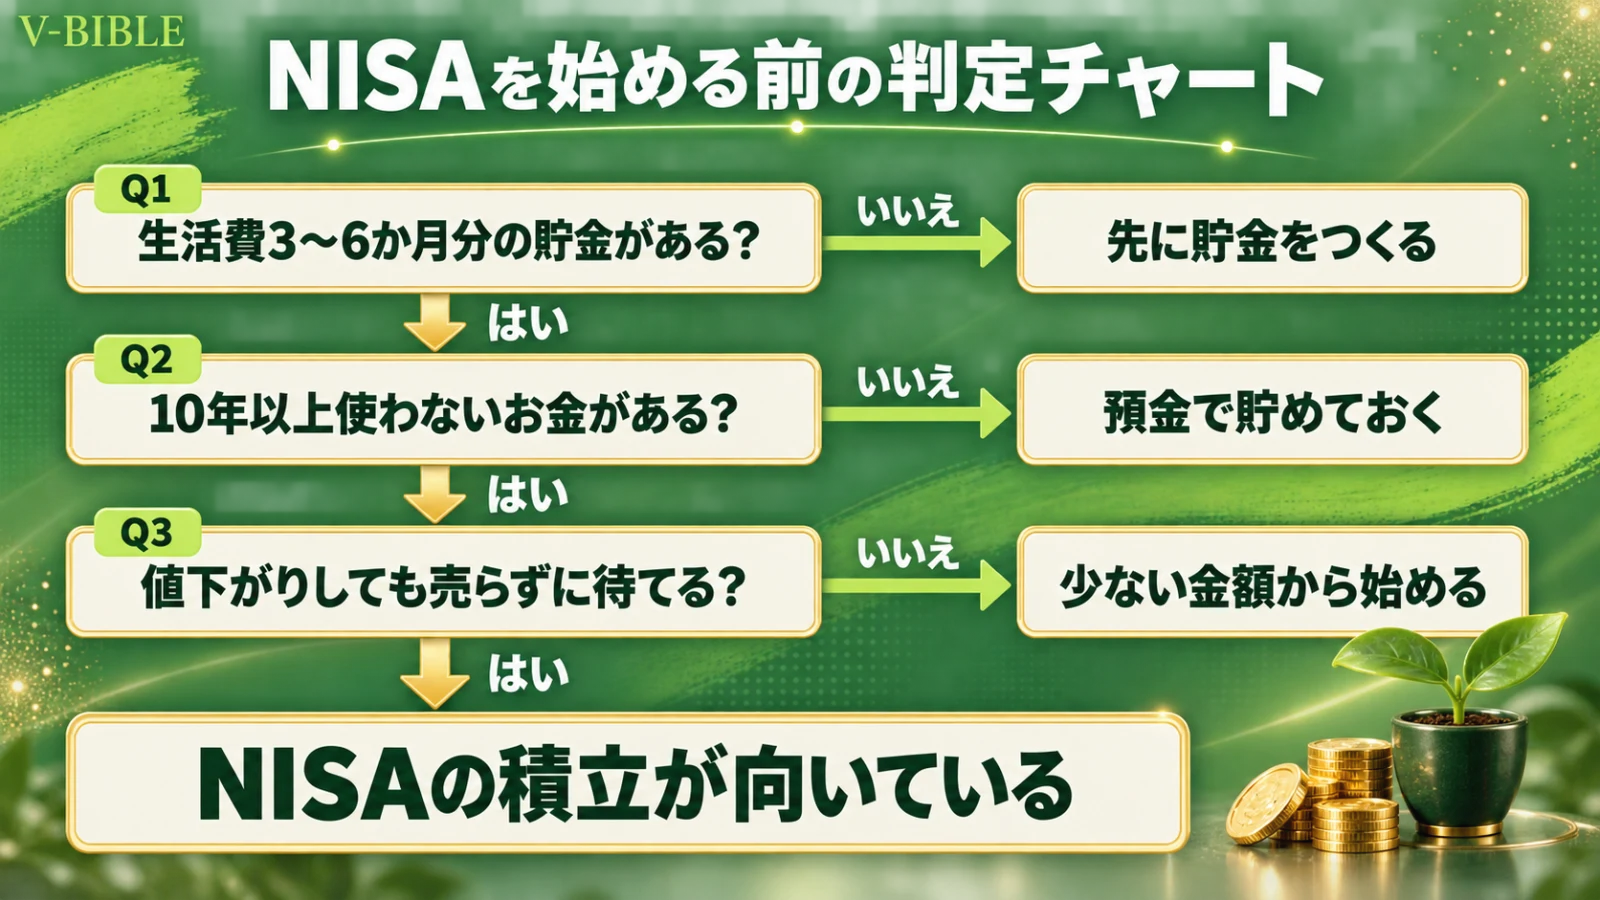
判定は、上のチャートの3つの質問で自分に当てはめられます。1つでも「いいえ」がある場合は、NISAを使う前にやることがあります。
やめたほうがいい人(生活防衛資金がない・数年内に使うお金)
次に当てはまる人は、今はNISAで投資を始めるより、先に預金を整えるほうが安全です。
- 今は見送る:生活防衛資金(病気や失業など急な出費に備える貯金)がまだない
- 今は見送る:数年以内に使う予定のお金(住宅の頭金・車・学費など)を投資しようとしている
- やり方を見直す:短い期間で大きく増やしたいと考えている
生活防衛資金の目安は、この記事では生活費の3〜6か月分としています。数年以内に使うお金は、使う時に値下がりしていると困るので、預金で貯めておくのが向いています。
向いている人(10年以上使わないお金を積み立てられる)
NISAが向いているのは、10年以上使わないお金を、毎月決まった額で積み立てられる人です。長く持つ前提なら、値下がりした時期があっても売らずに持ち続ける時間を取れます。
- 向いている:生活防衛資金を別に分けたうえで、毎月の余ったお金を積み立てられる
- 向いている:老後の資金など、10年以上先に使うお金を準備したい
- 向いている:値下がりしても、あわてて売らずに続けられる
ただし、10年以上持てば増えると決まっているわけではありません。値下がりが不安な人は、少ない金額から始めて、値動きに慣れるところからでも十分です。
NISAのデメリットへの対策|損しないための注意点
投資である以上、損を完全になくす方法はありません。そのうえで、損を小さくするためにできる対策が4つあります。
生活防衛資金を先に分けておく
最初にやるのは、投資に回さないお金を分けることです。急な出費のたびにNISAの商品を売っていると、値下がりした時に売ることになり、損が確定しやすくなります。
生活費の3〜6か月分を預金で持ってから、残りで積み立てを始めましょう。私も給料から毎月10万円を先に天引きで貯めてから、NISAの積立に回しています。
長期・積立・分散で買う
金融庁は、値動きのリスクを抑える考え方として「長期・積立・分散」を紹介しています(金融庁 資産形成の基本)。
- 長期:10年以上の長い期間で持ち、利益をさらに運用に回す
- 積立:毎月決まった額を買い、高い時だけ買うことを避ける
- 分散:国や地域、資産の種類を分けて、1つの値下がりの影響を小さくする
3つを組み合わせても元本割れがなくなるわけではありませんが、値動きの幅をある程度抑えられます。
値下がりしても売らない
値下がりした時にあわてて売らないことが、NISAでいちばん大切な対策です。売らなければ損失は確定せず、値段が戻るのを待つことができます。
私は2024年9月10日から、NISAのつみたて投資枠でオルカン(eMAXIS Slim 全世界株式(オール・カントリー))を毎月5万円、クレジットカードで積み立てています。これは私の場合の例なので、どの商品を買うかの最終判断はご自身でお願いします。
 かずとし
評価額が下がった月も、積立の設定は触らずにそのまま続けました。
手数料の低いインデックス投資信託を選ぶ
インデックス投資信託とは、株価指数(市場全体の値動きを表す数字)と同じような値動きを目指す投資信託です。多くの会社にまとめて投資できるので、1社の値下がりの影響を受けにくくなります。
投資信託には、持っている間ずっとかかる「信託報酬」という手数料があります。長く持つほど差が大きくなるので、信託報酬が低いものを選ぶのが基本です。信託報酬は、各運用会社の公式ページで確認できます。
NISAの始め方|デメリットを理解したら口座を作る
NISAを始める手順は、証券口座を開いてNISA口座を作り、毎月の積立を設定するだけです。資産運用全体の流れは資産運用とは?初心者向けの始め方で説明しています。
ネット証券で口座を開く
口座は1人1つで、金融機関の変更は年単位です。だからこそ、最初から手数料が低く、投資信託の数が多いネット証券を選んでおくと、あとで変える手間がかかりません。
たとえばSBI証券では、ネットで総合口座とNISA口座を同時に申し込めます。ネットで手続きすれば、取引開始まで最短で翌営業日です(SBI証券 口座開設の流れ、2026年10月9日確認)。
NISA口座は税務署の審査がありますが、SBI証券では審査の前に「仮開設」としてNISAで取引を始められます。ただし、ほかの金融機関ですでにNISA口座を持っていると、SBI証券のNISA口座は無効になります。
SBI証券の口座開設ページへ進むクレカ積立で毎月自動で買う
口座ができたら、次は毎月の積立の設定です。クレジットカードで積み立てる「クレカ積立」にすると、毎月決まった日に自動で買い付けられ、カード会社のポイントも貯まります。
クレカ積立で設定できる上限額や、設定してから買付が始まる時期は、カード会社と証券会社ごとの決まりです。申し込む前に、それぞれの公式ページで確認してください。
一度設定すれば、値下がりした月も迷わず同じ額を買い続けられるのが、クレカ積立のいいところです。
NISAのデメリットに関するよくある質問
Q. 月1万円でもNISAをやる意味はありますか?
あります。毎月1万円を20年間、年5%で積み立てると、元本240万円が約411万円になる試算です(毎月複利・税金と手数料を除く・将来を保証しない)。
利益の約171万円にかかるはずの税金は、課税口座なら約35万円ですが、NISAなら0円です。少ない金額でも、非課税の効果は受けられます。
Q. NISAで損した人の割合はどのくらいですか?
NISA利用者全体のうち損をした人の割合を示す公的な統計は、2026年10月9日時点で確認できませんでした。金融庁はNISA口座の利用状況調査を公表していますが、利用者の損益の割合は確認できていません。
損をするかどうかは、始めた時期、売った時期、買った商品によって変わります。長く持つ前提で積み立て、値下がりした時に売らないことが、損を確定させないための基本です。
Q. NISAのお金は途中で引き出せますか?
引き出せます。NISA口座の商品を売れば、現金として受け取れます。売って出た利益に税金はかかりません。
ただし、売った分の枠が戻るのは翌年以降で、戻るのは買った時の金額の分です。値下がりしている時に売ると損が確定するので、使う予定のあるお金はNISAに入れないのが安全です。
Q. NISAの口座を別の金融機関に変えるデメリットはありますか?
変更は年単位で、変更したい年の前年10月1日からその年の9月30日までに手続きが必要です。その年にすでに今の口座で買っている場合、その年は変更できません。
また、前の金融機関で買った商品は新しい口座へ移せず、前の口座で持ち続けることになります。管理する口座が2つに分かれるのが、口座変更のデメリットです。
まとめ
- 新NISAのデメリットは、元本保証がない・損益通算ができない・投資枠に上限がある・売った枠は翌年に復活・口座は1人1つ・旧NISAから移せない・商品で結果が変わる、の7つ
- 「国が損させる制度」は誤解。注意が必要なのは、個別株やテーマ型への集中と短期売買
- 毎月3万円・20年・年5%の試算では、NISAなら課税口座より約104万円多く残る
- 生活防衛資金がない人、数年以内に使うお金を投資しようとしている人は、先に預金を整える
- 対策は、生活防衛資金を分ける・長期積立分散で買う・値下がりしても売らない・手数料の低いインデックス投資信託を選ぶ
- 資産運用全体の流れは資産運用とは?初心者向けの始め方で確認できる
デメリットを理解したうえで始めるなら、まずは口座を開いて、少ない金額から積立を設定してみてください。
SBI証券の口座開設ページへ進む