※本記事にはプロモーション(アフィリエイト広告)が含まれています。
この記事を書いた人
かずとし|会社員投資家・FP3級
20代で総資産2,000万円に到達。NISAで月5万円の積立を継続しています(2024年9月〜)。
NISAの積立は2024年9月10日に開始。本文の試算は2026年10月時点で計算しています。私の積立額の決め方は毎月の積立額の決め方に書きました。
毎月いくら積み立てれば、20年後にどれくらいのお金になるのか。NISAを始める前に、おおよその金額だけでも数字でつかんでおきたいですよね。
年5%で20年続けた場合、月1万円なら約411万円、月3万円なら約1,233万円、月5万円なら約2,055万円になる試算です。税金と手数料を含まない計算で、将来の金額を保証するものではありません。
 かずとし
私は給料から毎月10万円を天引きで先取り貯蓄し、NISAではオルカンを月5万円積み立てています。
この記事では、利回り3%・5%・7%の早見表、NISAと課税口座の税金の差、一括投資と積立の比較、目標額から毎月の積立額を逆算する方法、無料のシミュレーションツールをまとめました。
読み終えるころには、自分の家計なら毎月いくらを何年続けるかを、金額と期間から決められます。利回りを変えたときの幅も分かるので、試算の数字に振り回されずに積立を始められます。
資産運用シミュレーションとは?将来の金額を試算する方法
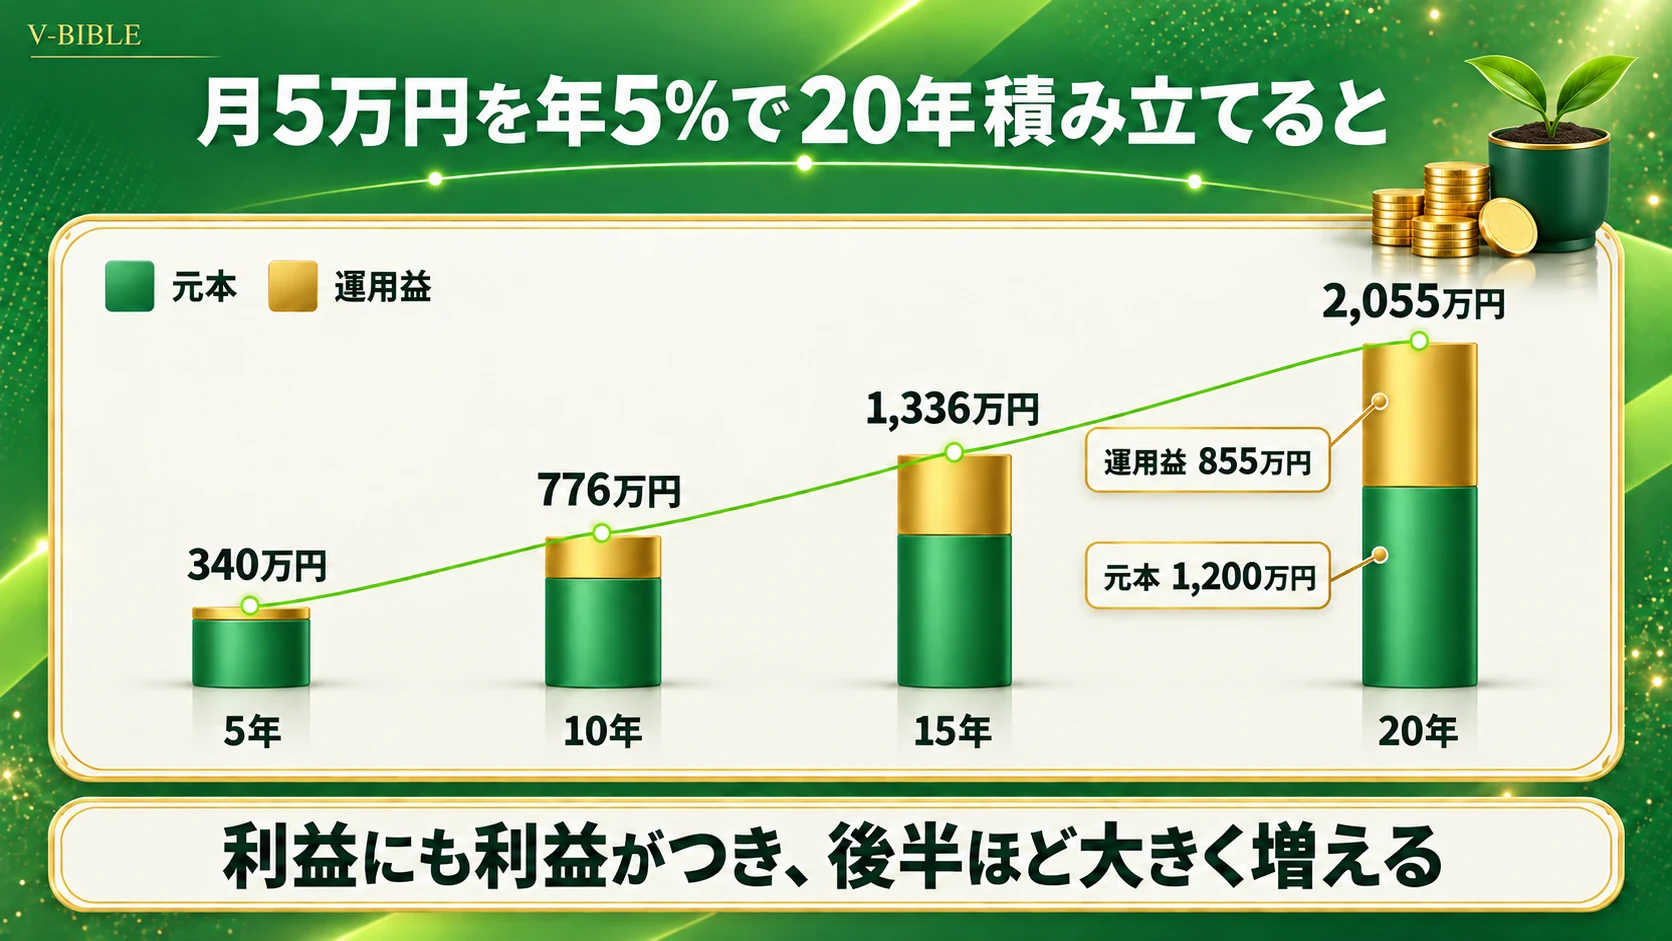
資産運用シミュレーションとは、毎月の積立額や期間、利回りを入れて、将来の資産額を計算する試算のことです。「このまま続けたら何年後にいくらになるか」の目安を数字でつかむための計算です。
上の図は、月5万円を年5%で20年積み立てた試算です。元本1,200万円に運用益855万円が加わり、約2,055万円になります。
貯金と投資の分け方など、資産運用の全体像から知りたい人は、資産運用の意味と始め方をまとめた記事もあわせて読むと流れがつかめます。
入力する4つの項目(積立額・期間・利回り・初期投資額)
どのシミュレーションでも、入力する項目はほとんど同じです。
- 積立額:毎月いくら積み立てるか
- 期間:何年続けるか
- 利回り:1年で何%増える想定か(年率)
- 初期投資額:最初にまとめて入れるお金。なければ0円
利回りとは、投資したお金が1年で増える割合のことです。年5%なら、100万円が1年後に105万円になる計算です。
いちばん迷うのは利回りの数字でしょう。高く入れるほど結果は大きく出るので、3%・5%・7%のように何通りか入れて、幅で見ておきましょう。
複利とは?利益にも利益がつく仕組み
複利とは、増えた利益をそのまま投資に回し、次の年はその利益にも利益がつく仕組みです。
100万円を年5%で運用すると、1年目は5万円の利益が出ます。2年目は105万円に5%がつくので、利益は5万2,500円に増えます。
積立でも同じで、図のように前半はゆっくり、後半ほど増え方が大きくなるのが特徴です。月5万円・年5%の試算では、10年目の約776万円が20年目には約2,055万円まで増えます。
 あやか
後半ほど増えるなら、途中でやめるのはもったいないんですね。
試算結果は将来を保証しない
シミュレーションは、同じ利回りが毎年ずっと続くと仮定した計算です。実際の値動きは年ごとに上下し、元本を下回る年もあります。
税金や手数料も、多くのツールでは計算に入っていません。結果は「この条件ならこのくらい」という目安として使い、条件を変えて何度か試しましょう。
この記事の試算は、すべて次の条件で計算しました。
- 積立は毎月末に同じ額を入れ、月ごとに複利で増える(月複利)
- 一括投資は、1年ごとに複利で増える(年複利)
- 税金と手数料は含まない(NISAとの比較だけ、税率20.315%で計算)
- どの数字も将来の運用成果を保証しない
積立シミュレーション早見表|月1万・3万・5万円を20年続けると
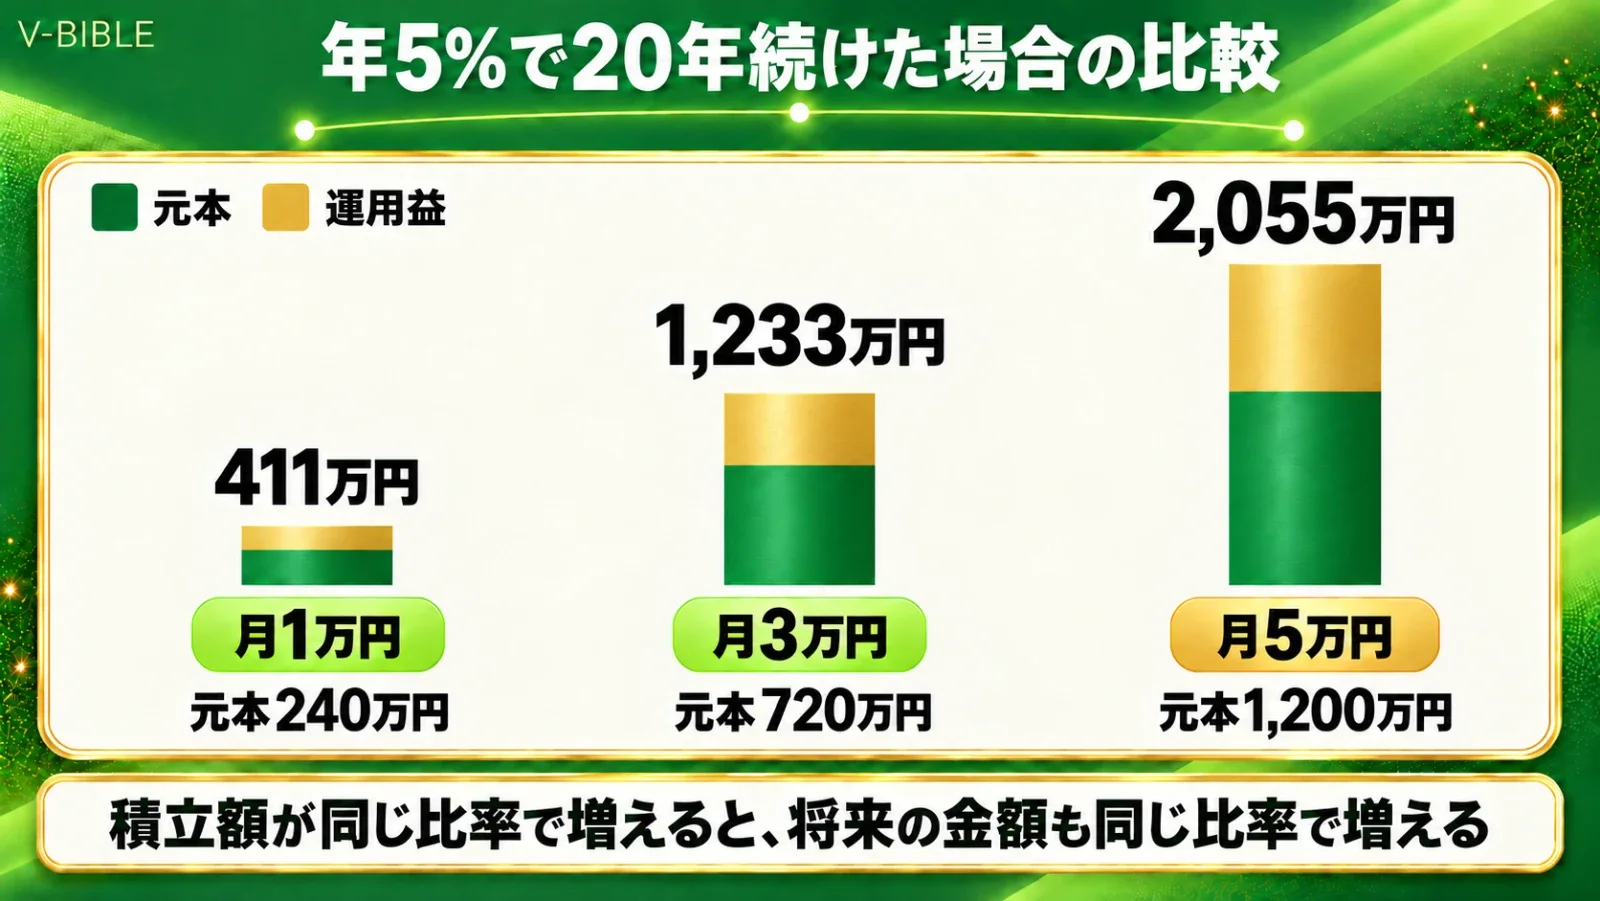
年5%で20年続けると、月1万円は約411万円、月3万円は約1,233万円、月5万円は約2,055万円です。積立額を3倍にすると、20年後の金額もほぼ3倍になります。
利回り3%・5%・7%の早見表
| 毎月の積立額 | 年3% | 年5% | 年7% |
|---|---|---|---|
| 月1万円 (元本240万円) | 328万円 | 411万円 | 521万円 |
| 月3万円 (元本720万円) | 985万円 | 1,233万円 | 1,563万円 |
| 月5万円 (元本1,200万円) | 1,642万円 | 2,055万円 | 2,605万円 |
同じ月5万円でも、利回りが3%か7%かで約963万円の差がつきます。利回りの想定で結果が大きく変わるので、低めの3%でも計算しておくと安心です。
月1万円でも、年3%なら元本240万円が約328万円になる試算です。少額でも、続けた年数がそのまま効いてきます。
元本と運用益の内訳
年5%・20年の試算を、自分で入れたお金(元本)と増えた分(運用益)に分けると次のとおりです。
- 月1万円:元本240万円+運用益 約171万円
- 月3万円:元本720万円+運用益 約513万円
- 月5万円:元本1,200万円+運用益 約855万円
どの積立額でも、20年後の金額のうち約4割が運用益です。運用益は相場しだいで増えも減りもする部分なので、計画は元本と分けて考えましょう。
 かずとし
私の積立は月5万円なので、表の一番下の行が自分の目安になります。
NISAなら20年後いくら?税金がかからない差
NISAは、口座の中で出た利益に税金がかからない国の制度です。月5万円・年5%・20年の試算なら、NISAでは約2,055万円がそのまま残り、課税口座より約174万円多くなります。
課税口座との差
課税口座(NISA以外の特定口座など)では、株や投資信託の利益に通常20.315%の税金がかかります(国税庁「株式・配当・利子と税」)。
| 毎月の積立額 | NISA | 課税口座(税引後) | 差(税金の額) |
|---|---|---|---|
| 月1万円 | 約411万円 | 約376万円 | 約35万円 |
| 月3万円 | 約1,233万円 | 約1,129万円 | 約104万円 |
| 月5万円 | 約2,055万円 | 約1,881万円 | 約174万円 |
月5万円なら、税金の差だけで約174万円です。同じ商品に同じ額を積み立てても、どの口座で買うかで手元に残る金額が変わります。
生涯枠1,800万円を埋めるペース
NISAで非課税のまま持てる上限は、生涯で1,800万円(買ったときの金額で数える)です。1年に入れられるのは、つみたて投資枠120万円と成長投資枠240万円の合計360万円までです(金融庁のNISA特設ウェブサイト)。
| 毎月の積立額 | 1,800万円を埋めるまで |
|---|---|
| 月5万円 | 30年 |
| 月10万円 | 15年 |
| 月30万円 | 5年(年360万円の上限いっぱい) |
月5万円なら、20年で埋まるのは1,200万円分です。枠を使い切ることより、家計から無理なく出せる額を長く続けることを優先しましょう。
売った商品の取得額分の枠は、翌年以降にまた使えます。
一括投資と積立投資のシミュレーション比較
まとまったお金を最初に全額入れるのが一括投資、毎月決まった額を入れるのが積立投資です。お金が市場に置かれている期間が違うので、同じ金額でも試算の結果が変わります。
100万円・1,000万円を一括で運用した場合
| 一括で入れる金額 | 年3% | 年5% | 年7% |
|---|---|---|---|
| 100万円・10年 | 134万円 | 163万円 | 197万円 |
| 100万円・20年 | 181万円 | 265万円 | 387万円 |
| 1,000万円・10年 | 1,344万円 | 1,629万円 | 1,967万円 |
1,000万円を年3%で10年運用すると約1,344万円、年5%なら約1,629万円です。100万円を年5%で20年置いておくと、約265万円になります。
一括と積立はどっちがいい?
同じ1,200万円でも、最初に全額を入れて年5%で20年置くと約3,184万円です。月5万円ずつ20年積み立てた約2,055万円より多くなります。早く入れたお金ほど長く増えるので、利回りが毎年同じなら一括のほうが大きくなる計算です。
 あやか
でも、一括で入れた直後に下がったら怖くて続けられないかも……。
実際の相場は毎年上下するものです。一括で入れた直後に大きく下がると、元の金額に戻るまで含み損を抱え続けることになります。
そこで、手元にあるお金は値下がりしても困らない分だけ一括か数回に分けて入れ、給料から出すお金は毎月積み立てると、お金の出どころで分けるのがおすすめです。なおNISAに入れられるのは年360万円までなので、1,200万円を一度に入れるなら課税口座も使うことになります。
利回り5%は現実的?シミュレーション通りにならない理由
 あやか
利回り5%って、本当に毎年出るものなんですか?
毎年5%ずつ増えるわけではありません。年5%は、上がる年と下がる年をならした長い期間の平均として置く想定です。
全世界株式とGPIFの過去実績
年金の積立金を運用するGPIF(年金積立金管理運用独立行政法人)は、2001年度から2026年6月末までの運用で、年率+4.95%の収益率でした(GPIF「運用状況」)。これは過去の実績で、今後も同じ利回りになることを保証するものではありません。
GPIFは株式だけでなく債券にも分けて運用しています。株式だけの投資信託は、値上がりも値下がりも大きくなりやすい点が違います。
全世界株式の投資信託は、世界中の株にまとめて投資する商品です。たとえばeMAXIS Slim 全世界株式(オール・カントリー)は、2,414銘柄に投資しています(2026年7月31日基準・三菱UFJアセットマネジメント)。過去の騰落率は、運用会社のファンドページや月次レポートで確認できます。
私はこのオルカンを、NISAで月5万円ずつクレカ積立しています(2024年9月10日開始)。どの商品を選ぶかは、最終的にご自身で判断してください。
値下がりする年もある
2020年のコロナショックでは、全世界の株式指数(MSCI ACWI)が約1か月で約3割下がり、その年のうちに元の水準まで戻りました(概数)。
シミュレーションのグラフはなめらかな右肩上がりですが、実際はこうした下落をはさみながら進みます。試算に近い結果を目指すなら、下がった時期も積立を止めないことが前提になります。
近いうちに使う予定のお金は、値下がりしても困らないように預金で残しておきましょう。
手数料(信託報酬)で差がつく
信託報酬とは、投資信託を持っている間ずっとかかる運用の費用です。年率で表示され、この費用の分だけ実際の利回りが下がります。
月5万円を20年積み立てる場合、年5%なら約2,055万円です。費用で利回りが年1%下がって年4%になると約1,834万円になり、差は約221万円にのぼります。
先ほどのeMAXIS Slim 全世界株式(オール・カントリー)の信託報酬は年0.05775%です(三菱UFJアセットマネジメント)。商品を選ぶときは、信託報酬が年何%かを最初に確認しましょう。
目標額から逆算する資産運用シミュレーション
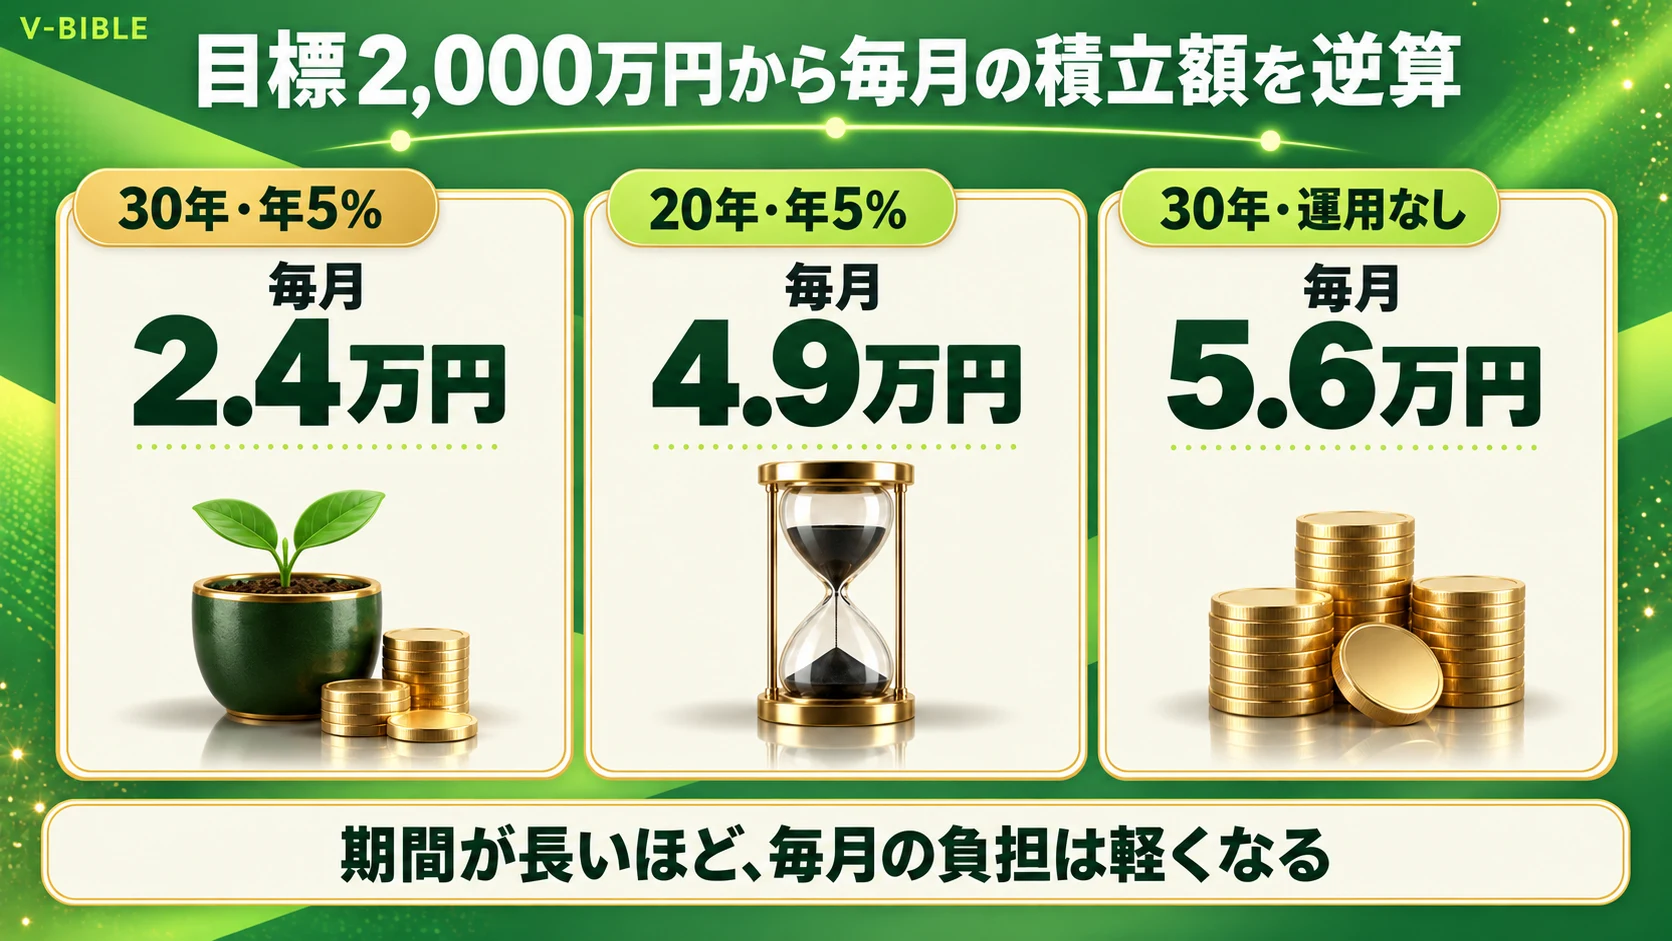
将来いくら必要かが決まっているなら、目標額と期間から毎月の積立額を逆算できます。
老後2,000万円を30年で貯める場合
老後資金の目安としてよく挙がる2,000万円を30年で貯める場合、年5%で運用できれば毎月約2.4万円(24,031円)の積立で届く試算です。
図のとおり、期間を20年に縮めると毎月約4.9万円、運用せずに30年貯めると毎月約5.6万円が必要です。利回りを年3%と低めに見積もった場合は、30年で毎月約3.4万円(34,321円)になります。
どの数字も毎月末に積み立て、月ごとの複利で計算。税金・手数料は含まず、将来の運用成果を保証するものではありません。
毎月の積立額の決め方
- 目標額と、使い始める時期を決める(例:60歳から使う老後資金2,000万円)
- 使い始めるまでの年数と、低めの利回り(年3%など)で毎月の額を逆算する
- その額を家計から出せるか確かめる。出せなければ期間をのばすか、目標額を見直す
積立に回すのは、生活費と近いうちに使うお金を預金に残したうえで、毎月出せる金額です。逆算した額が家計に合わなければ、出せる額から始めて、収入が増えたときに増やせば大丈夫です。
私の場合は、給料から毎月10万円を天引きして先取り貯蓄にしています。NISAでは、オルカンを月5万円クレカ積立しています(2024年9月10日開始)。商品や金額は、最終的にご自身の家計に合わせて判断してください。
無料で使える資産運用シミュレーションツール
シミュレーションは、無料のツールに数字を入れるだけの簡単な作業です。ここでは公式の2つを紹介します(2026年10月9日に確認)。
金融庁の資産運用シミュレーション
金融庁のつみたてシミュレーターは、毎月の積立金額・想定利回り(年率)・積立期間を入れて、将来の運用資産額を計算する国のツールです。
「将来いくらになる?」「毎月いくら積み立てる?」「何年間積み立てる?」の3つから選べるので、目標金額から毎月の額や期間を逆算することもできます。
ページの注記は、「入力した情報を取得・蓄積しない」「将来を予測・保証するものではない」の2点です。
証券会社の積立シミュレーション
SBI証券の積立シミュレーションも、ログインせずに無料で使えます。計算できるのは次の3つです。
- 将来いくらになるか:毎月積立額・積立期間・利回り(年率)から、最終積立金額を計算
- 毎月積立額:目標額・積立期間・利回りから、必要な毎月の額を計算
- 積立期間:目標額・毎月積立額・利回りから、必要な年数を計算
結果は「積立元本」と「増えた額」に分けてグラフで表示されます。計算は1か月に1回再投資する複利で、税金・手数料・費用は含みません。この記事の早見表と同じ考え方の計算です。
条件を変えて何度も試すなら、入力欄が3つだけの金融庁のツールを使いましょう。積立額を決める段階なら、SBI証券のツールで目標額から逆算した金額が、そのまま設定額の目安です。
シミュレーションしたら始める|積立投資の始め方
試算で毎月の額が決まったら、証券口座を開いてNISAで積立を設定します。
- 証券口座とNISA口座を申し込む
- 積み立てる投資信託を選ぶ(信託報酬が低く、幅広く分散した商品から調べる)
- 毎月の積立額と、支払い方法(現金かクレジットカード)を設定する
SBI証券は、ネットで申し込むと最短で翌営業日から取引できます。NISA口座には税務署の確認がありますが、確認を待たずに取引を始められる簡易開設の仕組みがあるのも特徴です。
投資信託は100円から買えるので、月1万円より少ない額からでも試せます。三井住友カードでのクレカ積立は月10万円が上限です。ポイントの付与率はカードの種類と利用額によって変わり、ゴールド(NL)の条件はゴールド(NL)のメリットをまとめた記事で確認できます。
SBI証券の口座開設の流れを見る資産運用シミュレーションのよくある質問
Q. 新NISAで1,800万円を15年ほったらかすといくらになりますか?
仮に1,800万円を最初に一度に入れ、年5%で15年置いた場合は約3,742万円、年3%なら約2,804万円です(年複利・税金と手数料を含まない試算)。
ただしNISAに入れられるのは年360万円までなので、1,800万円を埋めるには最短でも5年かかります。実際の金額は枠を埋めるペースと相場で変わり、保証されるものではありません。
Q. 月1万円の積立でも意味はありますか?
あります。月1万円を年5%で20年続けると、元本240万円が約411万円になる試算です(税金・手数料を含まず、保証はありません)。
少額でも積立の設定を一度しておけば、家計に余裕が出たときは金額を上げるだけで済みます。
Q. 取り崩しのシミュレーションはできますか?
取り崩しのシミュレーションは、貯めたお金を毎月いくらずつ使うと何年もつかを計算するものです。この記事で紹介した金融庁とSBI証券のツールは積立用で、取り崩しを計算する機能は確認できませんでした。
運用しない単純な計算なら、2,000万円を毎月10万円ずつ使うと200か月(16年8か月)でなくなります。運用を続けながら取り崩すと、利益が出ればもつ期間はのび、値下がりすると短くなる点に注意しましょう。
まとめ
- 年5%で20年積み立てると、月1万円は約411万円、月3万円は約1,233万円、月5万円は約2,055万円(税金・手数料を含まない試算で、保証はありません)
- 利回りは3%・5%・7%と幅を持たせて試す。月5万円でも3%と7%で約963万円の差がつく
- NISAなら運用益に税金がかからず、月5万円・年5%・20年の試算で課税口座より約174万円多く残る
- 2,000万円を30年で貯めるなら、年5%で毎月約2.4万円が目安
- 試算は金融庁のつみたてシミュレーターやSBI証券の積立シミュレーションでも無料でできる
- 資産運用の全体像は資産運用の意味と始め方をまとめた記事で確認できる
毎月の額が決まったら、証券口座を開いて積立を設定しましょう。
SBI証券の口座開設の流れを見る