※本記事にはプロモーション(アフィリエイト広告)が含まれています。
この記事を書いた人
かずとし|会社員投資家・FP3級
20代で総資産2,000万円に到達。NISAで月5万円の積立を継続しています(2024年9月〜)。
この記事の数字は2026年10月時点の公式情報です。私のクレカ積立の設定はクレカ積立の章で紹介しています。
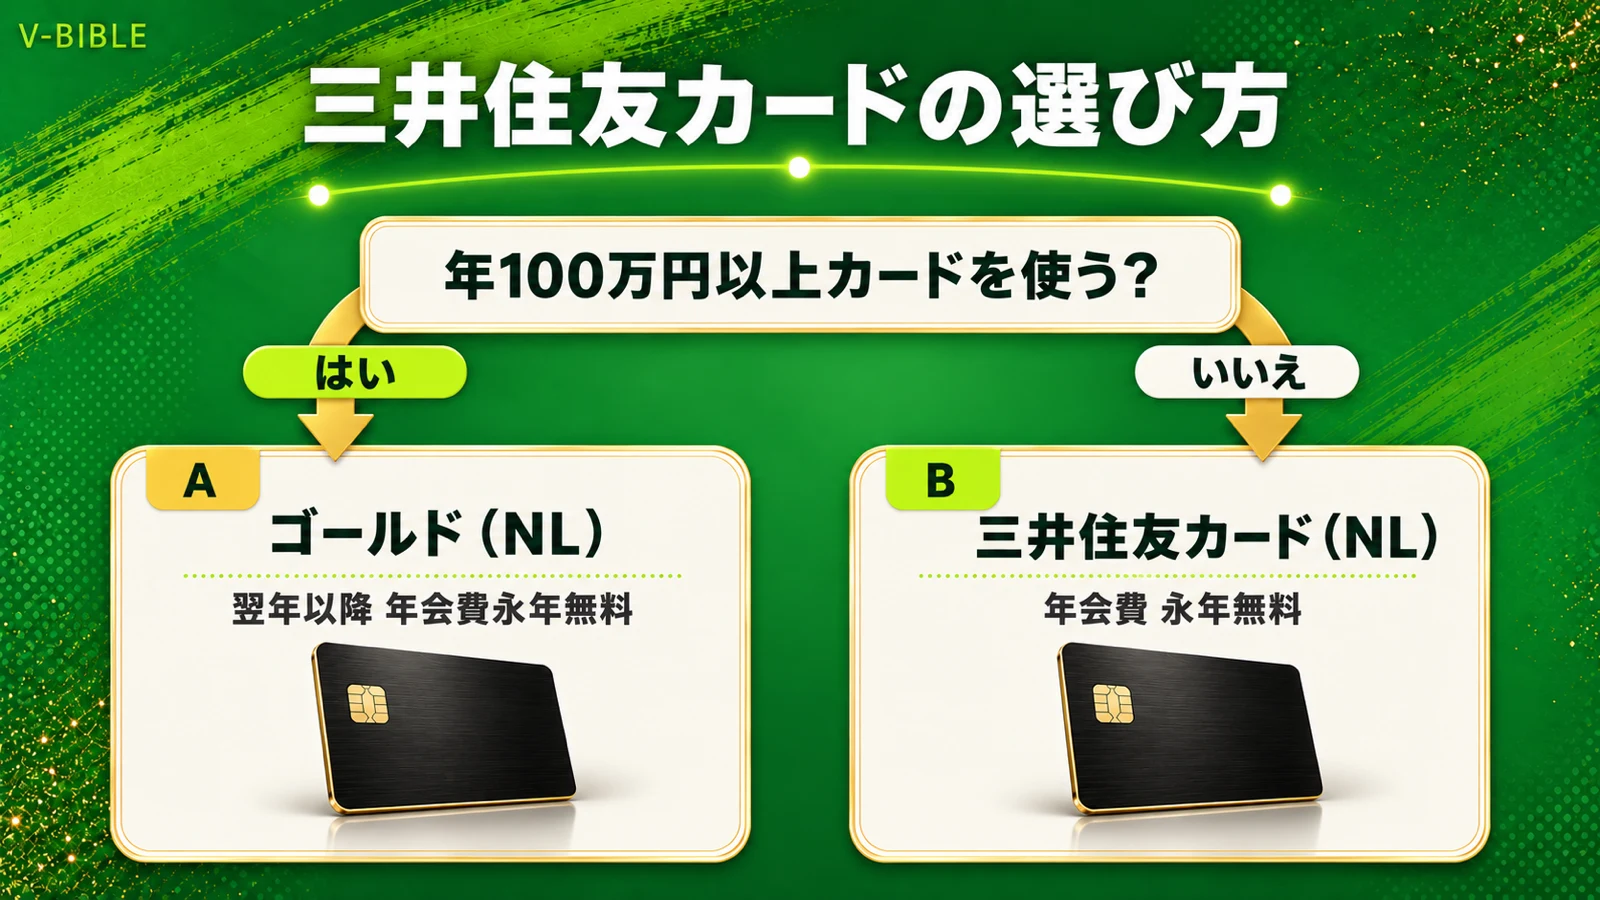
三井住友カードを選ぶなら、年100万円以上使うならゴールド(NL)、使わないなら三井住友カード(NL)が答えです。
ただ、公式サイトにはNL・ゴールド(NL)・Olive・プラチナプリファードが並んでいます。「結局どれ?」と手が止まりやすいところです。
年会費・保険・クレカ積立のポイントは、カードごとに少しずつ違います。NISAで積み立てるかどうかでも、得をするカードは変わります。選び方を間違えると、使い切れないゴールド(NL)に毎年5,500円を払い続けることにもなりかねません。
この記事では、まず結論の決め方を示し、そのあと3枚の比較表で違いを整理しました。ゴールド(NL)で損をしないための年会費の損益分岐点も、数字で確認できます。
NISAで積み立てたい人はクレカ積立のポイント比較を、すぐ申し込みたい人は申し込み方法を読めば、迷わず1枚を選べます。数字は2026年10月時点の公式情報をもとにしました。
三井住友カードはどれがいい?結論は「年間の利用額」で決まる
年100万円使うならゴールド(NL)、使わないならNL
迷ったときは、1年間にカードでいくら払うかだけを考えれば決まります。
ゴールド(NL)の年会費は5,500円です。ただし、年100万円使うと翌年以降の年会費が永年無料になり、毎年10,000ポイントの継続特典もつきます。
一方で、年100万円に届かないと、ゴールド(NL)は毎年5,500円の年会費がかかります。この場合は、年会費が永年無料のNLのほうが得をしやすい選び方です。
| 年間のカード利用額 | おすすめのカード |
|---|---|
| 100万円以上 | ゴールド(NL) |
| 100万円未満 | 三井住友カード(NL) |
 あやか
年100万円って、月にするといくらですか?
 かずとし
月に約8万3,000円です。家賃以外の固定費をカード払いにすると届く人もいます。
自分が届くかどうかは、今の家計の支払いをカードに置きかえて計算してみるのが近道です。資産運用の全体の流れは、資産運用の始め方の記事でまとめています。
三井住友カードとは?Visaとの関係
三井住友カードは、三井住友フィナンシャルグループのクレジットカード会社です。1967年に設立されました。
よく混同されるVisaは、世界中のお店で決済できるようにする「国際ブランド」です。カード会社と国際ブランドは別の会社です。
三井住友カードは1980年に日本で初めてVisaカードを発行した会社で、今はMastercardのカードも出しています。NLやゴールド(NL)は、申し込むときにVisaかMastercardを選べる仕組みです。
三井住友カードの種類|20代の候補は3枚に絞れる
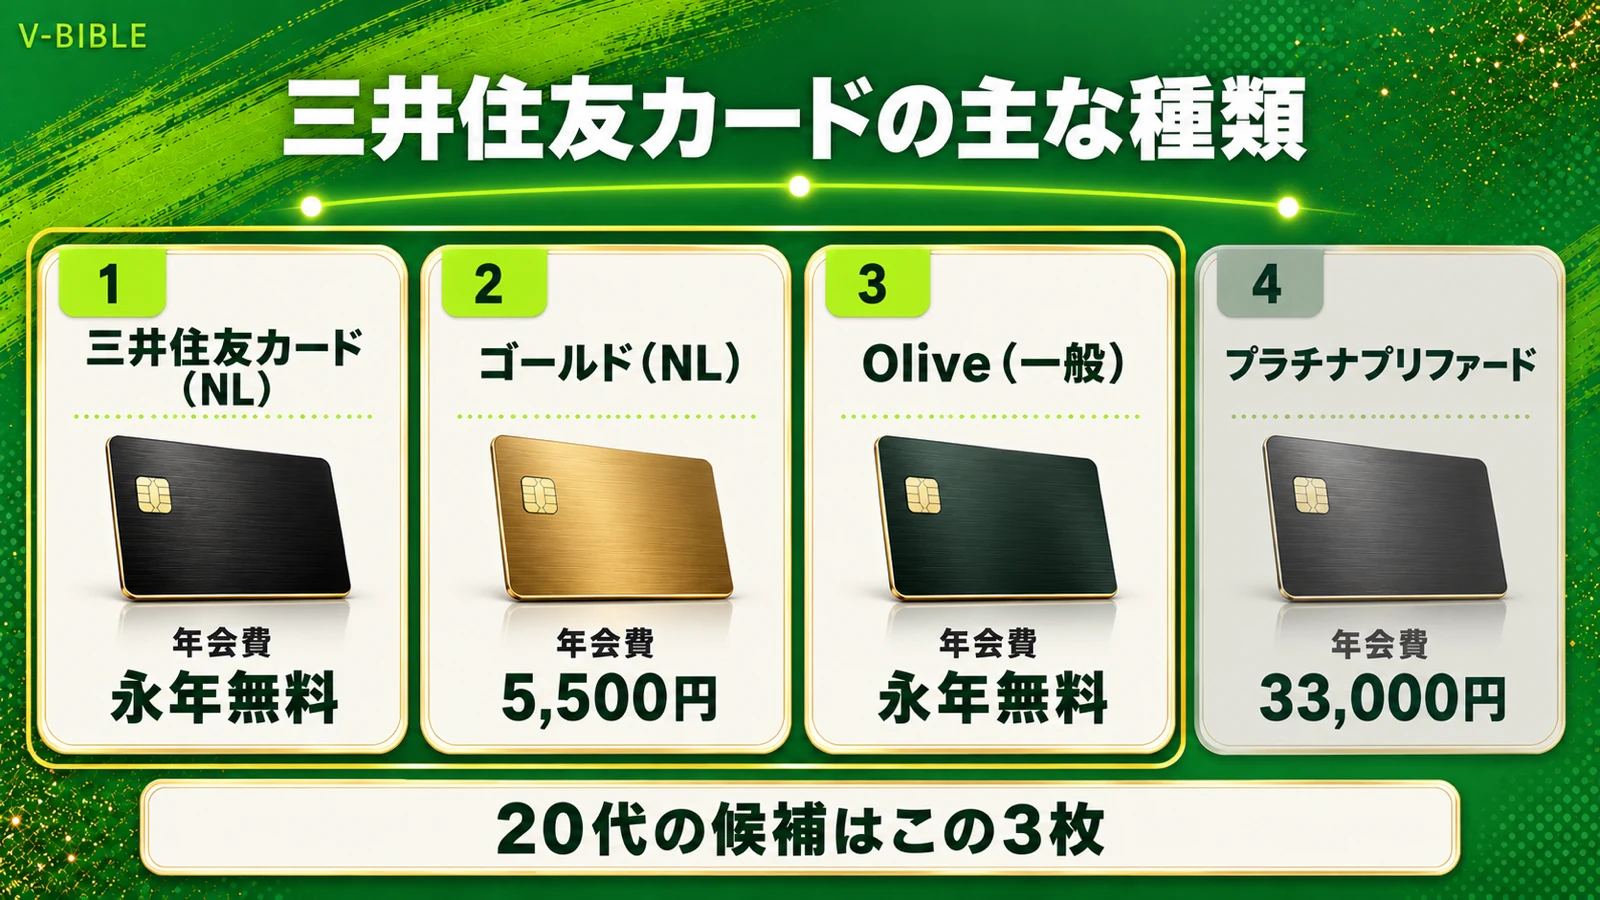
主な種類(NL/ゴールド(NL)/プラチナプリファード/Olive)
三井住友カードのカードはたくさんありますが、最初に比べるのはこの4種類で足ります。
| カード | 年会費 | ひとことで |
|---|---|---|
| 三井住友カード(NL) | 永年無料 | 番号が券面にない基本のカード |
| ゴールド(NL) | 5,500円(年100万円利用で翌年以降永年無料) | 空港ラウンジや補償がつく上位カード |
| プラチナプリファード | 33,000円 | ポイント特化の上位カード |
| Olive(一般) | 永年無料 | 三井住友銀行の口座と一体のカード |
NLの「NL」は、ナンバーレスの略です。カードの表面に番号が印字されていないので、盗み見されにくいつくりです。番号はスマホのVpassアプリで確認します。
プラチナプリファードは年会費33,000円で、ふだんの還元率が1%と高めです。ただ、年会費を取り戻すには多くのカード利用が必要なので、20代で最初の1枚にするカードではありません。
 あやか
Oliveもカードの一種なんですか?
かずとしOliveは銀行口座のサービスで、そこにクレジット機能つきのカードがつきます。
そのため、20代の候補はNL・ゴールド(NL)・Olive(一般)の3枚です。
提携カード・クラシックを候補から外す理由
三井住友カードには、お店や会社と組んだ「提携カード」や、昔からある「クラシック」もあります。この記事では、次の理由で候補から外しました。
- クラシックは年会費が通常1,375円かかる。NLなら永年無料で、ポイントの基本の還元率は同じ0.5%
- Vポイント以外の独自ポイントが貯まる提携カードは、SBI証券のクレカ積立に使えない
NISAのクレカ積立まで考えると、Vポイントが貯まる本体のカードを選ぶほうが使い道が広がります。
三井住友カード(NL)・ゴールド(NL)・Oliveの違いを比較表で解説
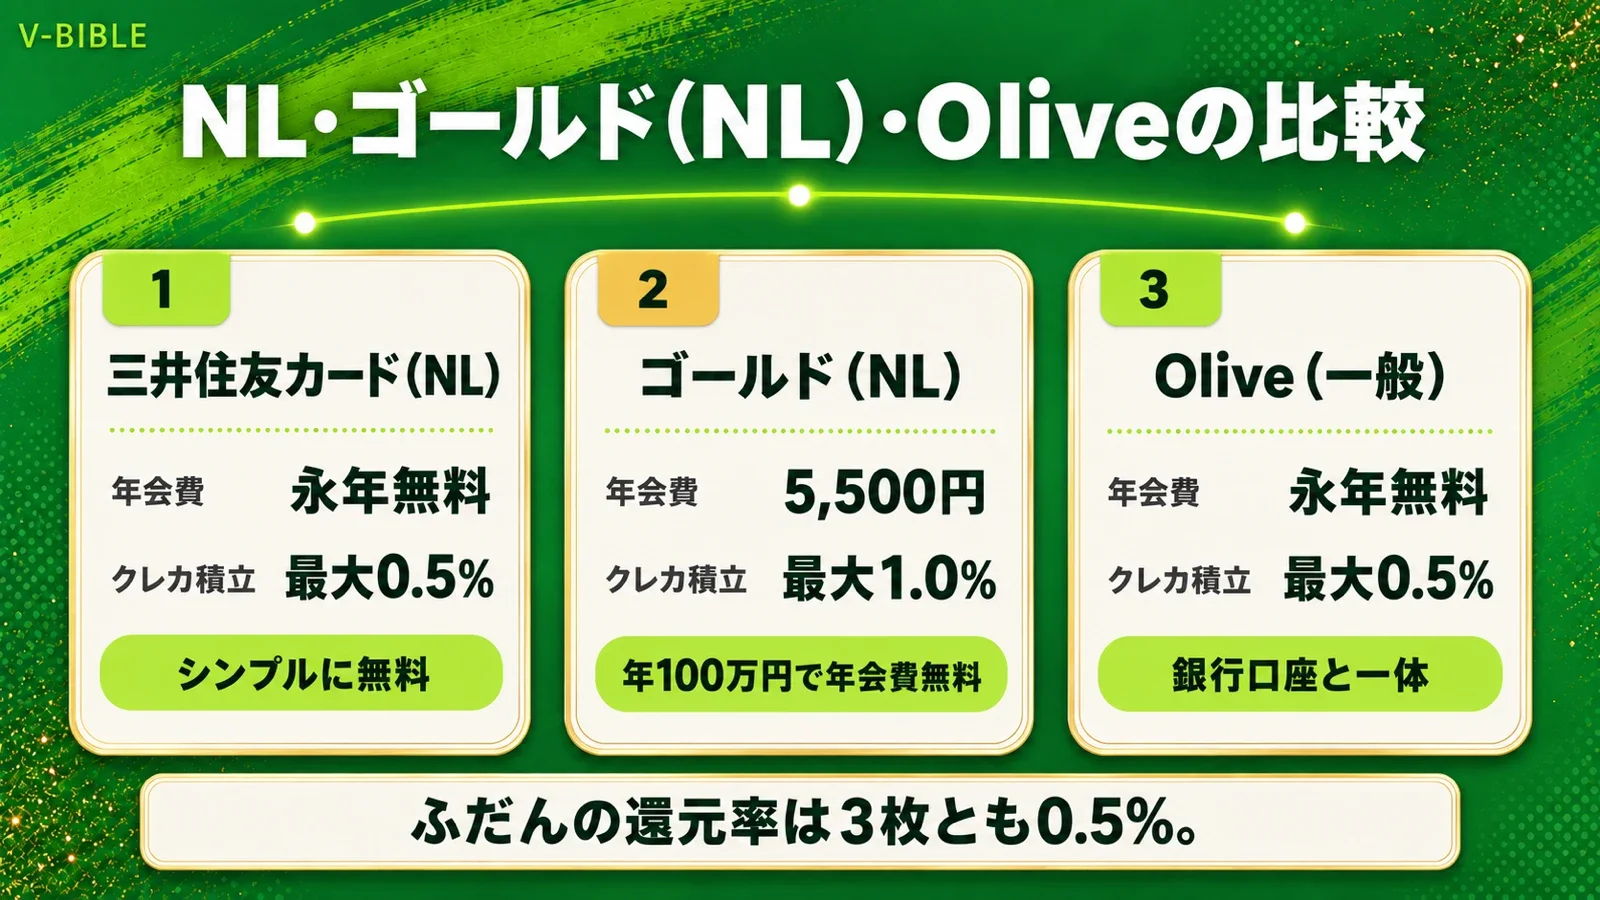
比較表:年会費・還元率・タッチ決済・クレカ積立・保険
3枚の違いを1つの表にまとめました。年会費と保険、銀行口座との関係が大きな違いです。
| 比べる点 | NL | ゴールド(NL) | Olive(一般) |
|---|---|---|---|
| 年会費 | 永年無料 | 5,500円(年100万円利用で翌年以降永年無料) | 永年無料 |
| ふだんの還元率 | 0.5% | 0.5% | 0.5% |
| 対象店のスマホのタッチ決済 | 最大7% | 最大7% | 最大8%(クレジットモード) |
| クレカ積立の付与率 | 最大0.5% | 最大1.0% | 最大0.5% |
| 旅行傷害保険(利用付帯) | 海外 最高2,000万円 | 海外・国内 最高2,000万円 | 海外 最高2,000万円 |
| お買物安心保険 | なし | 年300万円まで | なし |
| 国際ブランド | Visa・Mastercard | Visa・Mastercard | Visaのみ |
ふだんの買い物の還元率は、3枚とも200円につき1ポイントの0.5%で、差はありません。差が出るのは、年会費と保険、クレカ積立の付与率です。
対象のコンビニや飲食店でスマホのタッチ決済を使うと、還元率が上がります。ゴールド(NL)は空港ラウンジも使えます。
NLとOliveの違いは銀行口座と一体かどうか
NLとOliveの一番の違いは、三井住友銀行の口座と1枚にまとまっているかどうかです。
Oliveは、キャッシュカード・デビット・クレジット・ポイント払いを、アプリで切り替えて使えるカードです。NLは、クレジット機能だけを持っています。
| 比べる点 | NL | Olive |
|---|---|---|
| 支払い口座 | ほかの銀行も選べる | 三井住友銀行のみ |
| 支払日 | 10日か26日を選べる | 26日のみ(クレジットモード) |
| 国際ブランド | Visa・Mastercard | Visaのみ |
| 銀行の特典 | なし | 他行あて振込が月3回無料など |
Oliveには、他行あての振込が月3回無料になる特典や、三井住友銀行のATMの時間外手数料が無料になる特典があります。給与の受取口座にして選べる特典を使うと、毎月200ポイント(年2,400ポイント)がもらえる仕組みです。
なお、Oliveでクレカ積立を使うには、クレジットモードの契約が要ります。クレジットモードのないOliveでは設定できません。
すでに三井住友銀行を使っているならOlive、ほかの銀行を使い続けたいならNLと考えると、迷いにくくなります。
ゴールド(NL)とOliveゴールドの違い
ゴールド(NL)とOliveゴールドは、年会費の条件とクレカ積立の付与率が同じです。
どちらも年会費は5,500円で、年100万円使うと翌年以降は永年無料、毎年10,000ポイントの継続特典もつきます。クレカ積立の付与率も、どちらも最大1.0%です。
違いは、NLとOliveの違いと同じく、銀行口座と一体かどうかです。Oliveゴールドは三井住友銀行の口座が前提で、ブランドはVisaだけになります。
三井住友カード ゴールド(NL)はメリットない?年会費5,500円の損益分岐点
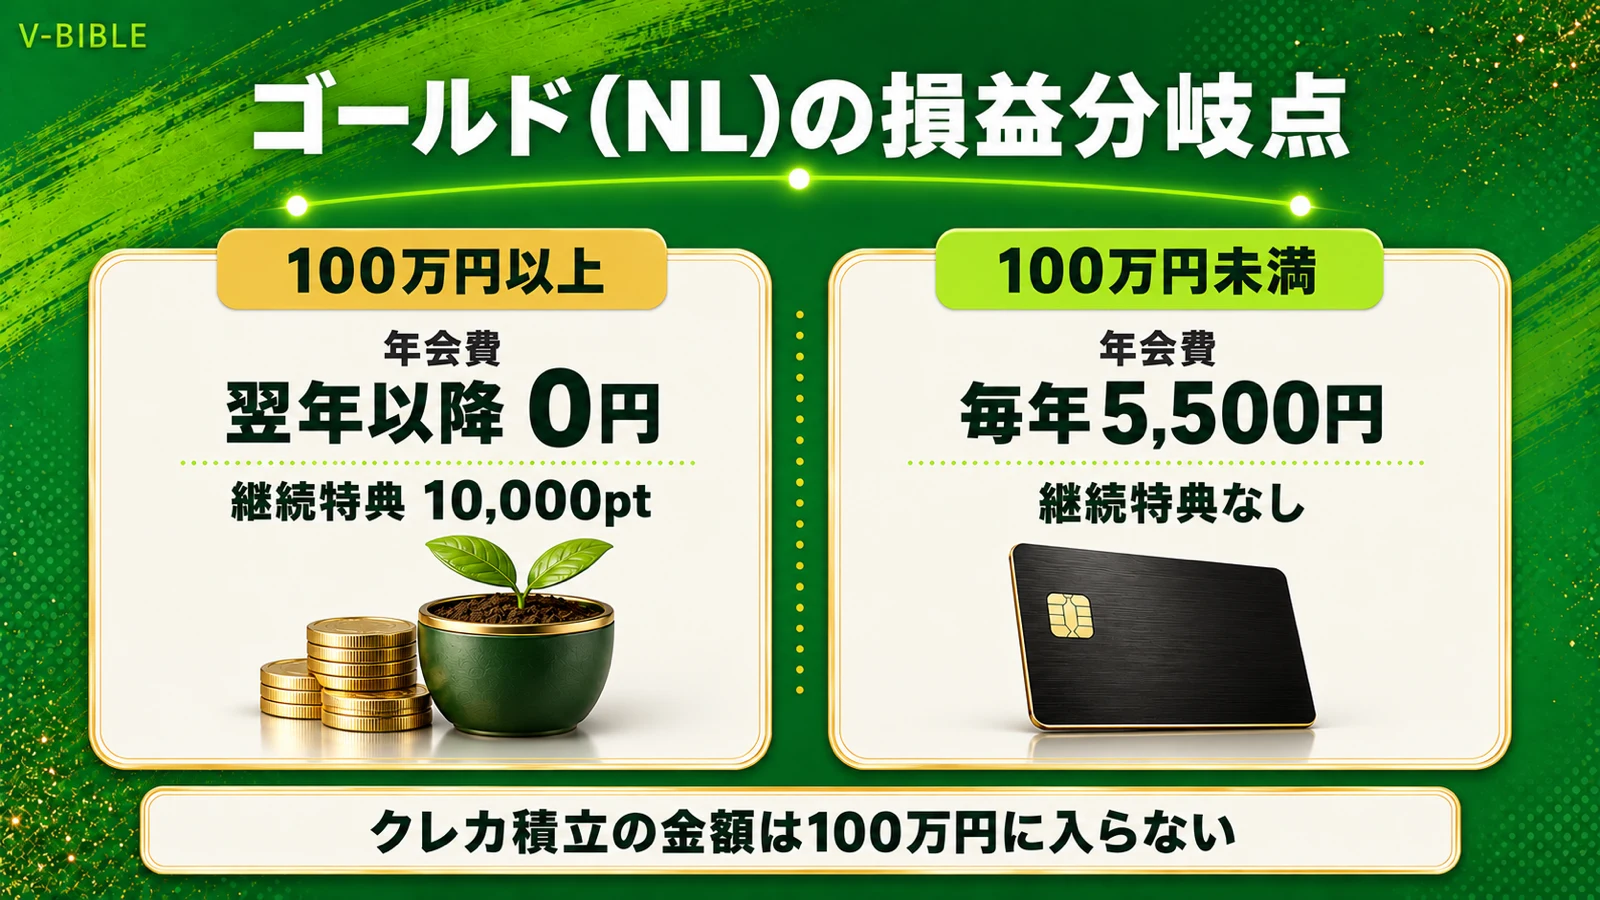
年100万円の利用で年会費が翌年以降無料+継続特典10,000ポイント
ゴールド(NL)が得かどうかの分かれ目は、年100万円の利用に届くかどうかです。
| 年間の利用額 | 年会費 | 継続特典 |
|---|---|---|
| 100万円以上 | 翌年以降 永年無料 | 毎年10,000ポイント |
| 100万円未満 | 毎年5,500円 | なし |
注意したいのは、初年度の年会費5,500円は、利用額に関係なくかかる点です。継続特典の10,000ポイントも、2年目から毎年もらえます。
集計の期間は、カードに加入した日から11か月後の月末までです。期間の終わりにお店の売上の連絡が遅れた分は、集計に入らない場合もあるので注意しましょう。
年100万円に届けば、翌年から年会費はかからず、毎年10,000ポイントが入ります。ゴールド(NL)のメリットは、ゴールド(NL)のメリットの記事で詳しく書いています。
クレカ積立の金額は100万円の集計に入らない
よくある勘違いが、クレカ積立の金額で100万円を達成しようとすることです。
SBI証券のクレカ積立(三井住友カードつみたて投資)の金額は、年100万円の集計に入りません。月10万円を積み立てても、ふだんの買い物は別に年100万円必要です。
ほかにも、次の支払いは集計の対象外です。
- 年会費
- 電子マネーへのチャージ
- 国民年金保険料
- au PAY・Kyash・JAL Pay・バンドルカードへのチャージ(2026年3月1日から)
対象外の一覧は変わることがあるので、申し込む前に三井住友カード公式の注意事項で確認しておきましょう。年100万円の達成方法は、100万円修行の記事にまとめています。
ゴールド(NL)をおすすめしない人
次のどれかに当てはまる人は、まずNLから始めるほうが得をしやすいタイプです。
- 家計の支払いをカードにまとめても年100万円に届かない
- 初年度の年会費5,500円を払いたくない
- 旅行や空港ラウンジをほとんど使わない
NLで年100万円使うと、ゴールド(NL)へ年会費永年無料で切り替えられる案内が届きます(審査あり)。先にNLで利用額を確かめてから切り替える順番なら、初年度の年会費もかかりません。
三井住友カードはNISA・クレカ積立でどれがいい?
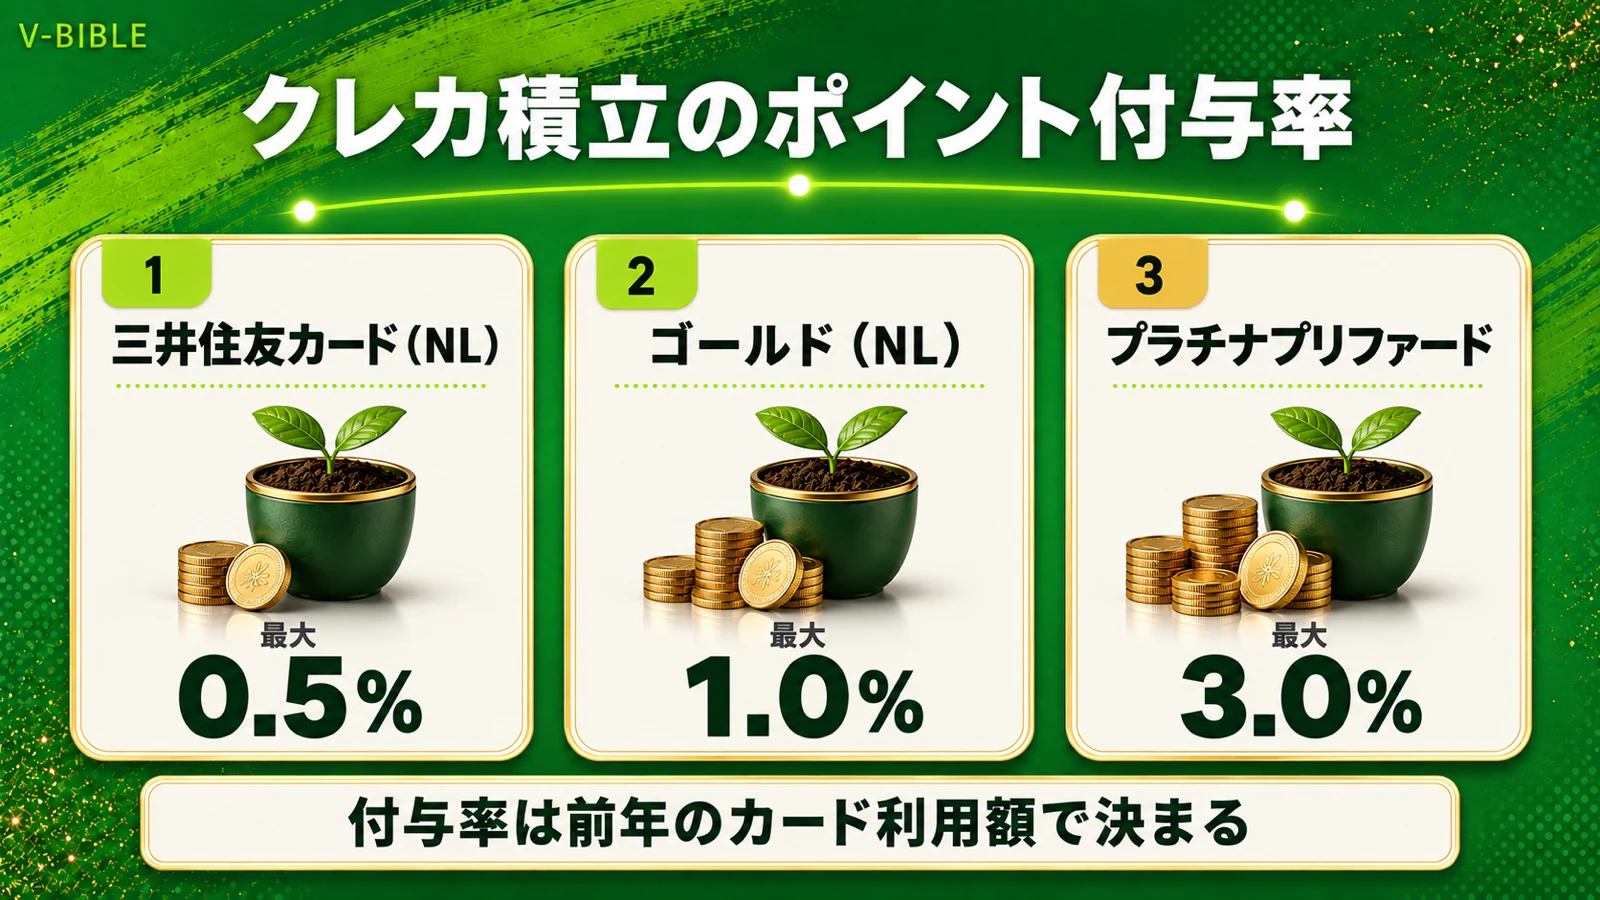
クレカ積立の付与率比較(NL0.5%/ゴールド最大1.0%/プラチナ最大3.0%)
SBI証券のクレカ積立でもらえるポイントは、カードの種類と、前年のカード利用額で決まります。
| カード | 前年のカード利用額 | 付与率 |
|---|---|---|
| NL・Olive(一般) | 10万円以上 | 0.5% |
| NL・Olive(一般) | 10万円未満 | 0% |
| ゴールド(NL)・Oliveゴールド | 100万円以上 | 1.0% |
| ゴールド(NL)・Oliveゴールド | 10万円以上 | 0.75% |
| ゴールド(NL)・Oliveゴールド | 10万円未満 | 0% |
| プラチナプリファード | 500万円以上 | 3.0% |
| プラチナプリファード | 300万円以上 | 2.0% |
| プラチナプリファード | 300万円未満 | 1.0% |
ゴールド(NL)の付与率は、前年の利用額が100万円に届かないと0.75%に下がります。最大1.0%を続けるには、ここでも年100万円の利用が条件です。
このほか、Oliveの口座の残高に応じて付与率が上乗せされるプランもあります。条件が細かいので、使う人は公式サイトで確認しておきましょう。
月5万円・月10万円を積み立てた場合のポイント
付与率の上限がつく条件を満たした場合の、1年間のポイントを計算しました。
| カード(最大の付与率) | 月5万円 | 月10万円 |
|---|---|---|
| NL(0.5%) | 年3,000ポイント | 年6,000ポイント |
| ゴールド(NL)(1.0%) | 年6,000ポイント | 年12,000ポイント |
| プラチナプリファード(3.0%) | 年18,000ポイント | 年36,000ポイント |
月5万円なら、NLとゴールド(NL)の差は年3,000ポイントです。この差だけでは、ゴールド(NL)の年会費5,500円を取り戻せません。
つまり、ゴールド(NL)が得になるのは、ふだんの買い物で年100万円使って年会費を無料にできる人です。プラチナプリファードは年会費33,000円なので、年300万円以上使う人向けと考えておきましょう。
 かずとし
私は三井住友カードで、NISAのクレカ積立を月5万円続けています。
私の場合は、2024年9月10日から、NISAで全世界株式(オルカン)を月5万円、三井住友カードのクレカ積立で買っています。世界全体にまとめて投資でき、銘柄選びに時間をかけずにすむ点が決め手でした。ただ、どの銘柄が合うかは目標や期間で変わるので、最終的な判断はご自身でお願いします。
SBI証券の口座が必要な理由
三井住友カードのクレカ積立は、SBI証券などの証券会社で投資信託を買うときの支払い方法です。
カードだけでは積み立てられないので、SBI証券の口座も用意します。クレカ積立の上限は月100円から10万円までで、NISAのつみたて投資枠も対象です。
カードの申し込みが終わった画面から、続けてSBI証券の口座も申し込めます。ただし、この方法で開いた口座は「三井住友カード仲介口座」になり、貯まるポイントはVポイントだけです。
SBI証券の口座開設は、最短で翌営業日に終わります。カードと口座がそろえば、毎月10日の23時50分までに設定した分が翌月に買い付けられます。
SBI証券の公式サイトで口座開設へ進む三井住友カードの選び方|使い方別のおすすめ
NISAを始めたい人
NISAのクレカ積立が目的なら、まずはNLで始め、利用額が増えたらゴールド(NL)に切り替える順番がおすすめです。
NLでも、前年に10万円以上使えばクレカ積立は0.5%つきます。年100万円使えるようになったら、案内メールからゴールド(NL)へ年会費永年無料で切り替えられます。
年100万円も使わない人
カードをあまり使わない人は、年会費が永年無料のNLを選びましょう。
年会費がかからないので、使わない月があっても損はしません。ただし、前年の利用額が10万円未満だとクレカ積立のポイントは0%になる点だけ気をつけてください。
三井住友銀行の口座を使っている人
給与の受取などで三井住友銀行を使っているなら、Oliveにすると銀行の特典もまとめて受け取れます。
他行あての振込が月3回無料になり、給与受取の特典で年2,400ポイントも受け取れるのが利点です。支払い口座が三井住友銀行に限られるので、ほかの銀行を使い続けたい人はNLのほうが合います。
| こんな人 | 選ぶカード |
|---|---|
| NISAを始めたい・まだ利用額が分からない | NL |
| 年100万円以上使う | ゴールド(NL) |
| 三井住友銀行を使っている | Olive |
三井住友カードの申し込み方法|最短10秒で番号発行
申し込み前に決めること(Visa/Mastercard・デザイン)
申し込みの画面に進む前に、国際ブランドとデザイン、支払日の3つを先に決めておくのがコツです。
- 国際ブランド:NLとゴールド(NL)は、VisaかMastercardを選べる(2枚とも申し込むこともできる)
- デザイン:NLは3つのデザインから選べる
- 支払日:NLは毎月10日か26日のどちらかを選べる
あわせて、運転免許証などの本人確認書類、本人名義の口座のキャッシュカードか通帳、通話できる電話を用意しておきましょう。
申し込みの流れと審査
NL・ゴールド(NL)・プラチナプリファードは、最短10秒でカード番号が発行される「即時発行」の対象です。
- 公式サイトで必要事項を入力する
- 入会審査を受ける(24時間、最短10秒)
- 電話で本人確認をする
- Vpassアプリに登録して、カード番号を確認する
- スマホのタッチ決済を設定する
カード番号はVpassアプリで確認でき、プラスチックのカードは1週間ほどで届きます。毎週月曜日の1時〜7時45分は即時発行の対象外です。
夜19時31分〜翌朝8時59分に即時発行した場合、最初の利用枠は5万円までになります。審査の基準は公開されていないので、申し込みの内容は正確に入力しましょう。
三井住友カード(NL)を申し込むすでにNLを持っている人はゴールド(NL)へ切り替え
NLで年100万円使うと、ゴールド(NL)へ年会費永年無料で切り替えられる案内メールが届きます。
切り替えには審査が必要です。案内メール以外から申し込むと、年会費は永年無料になりません。
- 貯まっているVポイントは引き継がれる
- 会員番号と有効期限は新しくなる
- 切り替え前の利用額は、継続特典の10,000ポイントの集計に入らない
- 2023年10月以降に一度案内が届いた人は、それ以降の集計の対象外
条件の詳細は、三井住友カード公式の切り替え条件で確認できます。
三井住友カードのよくある質問
Q. 家族カードは作れる?
作れます。NLとゴールド(NL)の家族カードは年会費無料です。Oliveの家族カードも年会費無料で、クレジットモードを使っている人が作れます。
Q. VisaとMastercardはどっちがいい?
NLとゴールド(NL)は、年会費とふだんの還元率がどちらも同じです。決められない人は2枚とも申し込むこともできます。Oliveを選ぶ場合はVisaだけです。
Q. 三井住友カードの審査は厳しい?
審査の基準は公開されていません。NLは18歳以上(高校生を除く)、ゴールド(NL)は原則18歳以上で本人に安定した収入がある人が申し込めます。
まとめ
- 年100万円以上使うならゴールド(NL)、使わないならNL
- ふだんの還元率は3枚とも0.5%。差は年会費・保険・クレカ積立の付与率
- Oliveは三井住友銀行の口座と一体のカード。銀行の特典もつく
- クレカ積立の付与率はNL0.5%・ゴールド(NL)最大1.0%・プラチナプリファード最大3.0%
- クレカ積立の金額は、ゴールド(NL)の年100万円の集計に入らない
資産運用の全体の流れは、資産運用の始め方の記事で確認してみてください。
三井住友カード(NL)の公式サイトを見る