※本記事にはプロモーション(アフィリエイト広告)が含まれています。
この記事を書いた人
かずとし|会社員投資家・FP3級
20代で総資産2,000万円に到達。NISAで月5万円の積立を継続しています(2024年9月〜)。
総資産2,069万円(2026年8月24日時点)。預金・年金などを含む残高です。資産の内訳を見る
「NISAがいい」と聞いて調べ始めたのに、投資信託、株、保険、iDeCoと選択肢ばかり増えて、何から手を付ければいいのか分からなくなる。そんな状態で検索した人に向けた記事です。
商品の比較から入るほど、迷いは深くなります。どれが合うかは、家計によって変わるからです。先に決めたいのは、生活費や近いうちに使うお金を残したうえで、毎月いくらなら投資を続けられるかです。
たとえば、来年の住宅購入に使うお金まで投資すると、家を買う時期に値下がりしていても、売って現金に戻すしかありません。
 かずとし
私は給料から毎月10万円を天引きし、NISAでも積み立てています。預金・財形・年金まで含めた資産の内訳も、本文で公開しています。
この記事では、貯金と投資の使い分け、運用方法の選び方、積立額別の試算、NISAで始める手順を、初めての人が順番に読めるようにまとめました。
読み終えるころには、「何を買うか」で迷う前に、「自分の家計なら毎月いくらから始めるか」を数字で決められます。
結論から言うと、まずは生活に必要なお金を預金で確保し、当面使わないお金から少額で始めましょう。最初の一歩で迷っている人にこそ、読んでほしい内容です。
資産運用とは?お金を管理して増やすこと
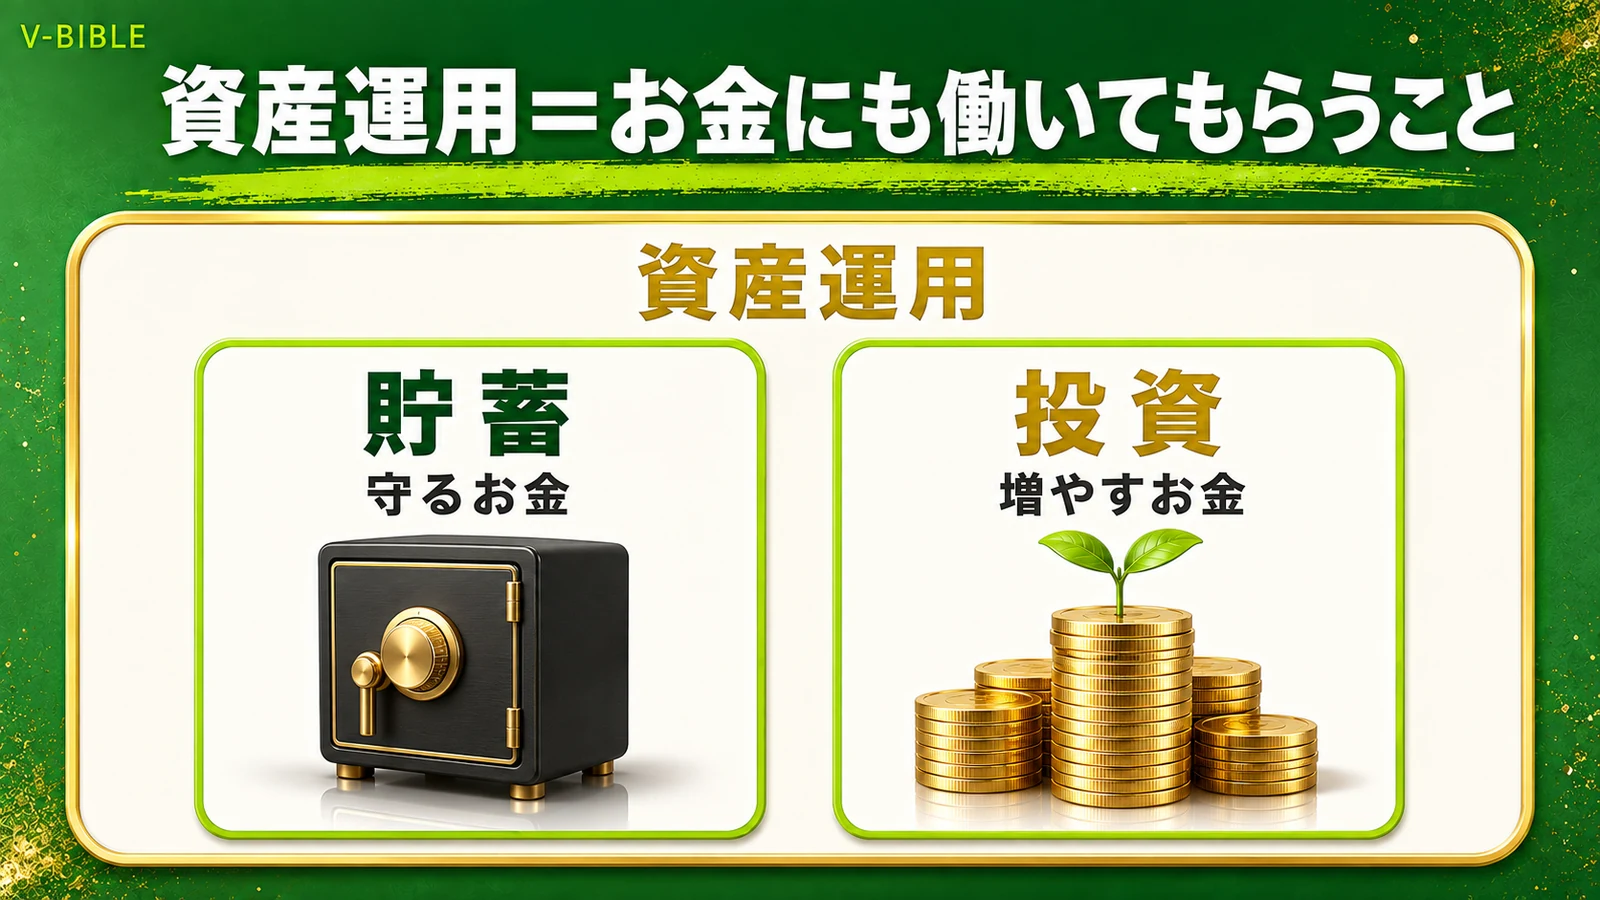
資産運用とは、預金や投資を通じて、持っているお金を管理しながら増やすことを目指す活動です。
預金の利息を受け取るのも、投資信託を買うのも資産運用です。
投資信託は、集めたお金で株式や債券を買って運用する商品です。値下がりして、投資したお金より少なくなることもあります。
「運用」とは、お金を活用すること
「運用」とは、持っているものを目的に合わせて活用することです。お金なら、預けたり投資したりして利息や利益を目指します。
たとえば、預金の利息や、会社が株主に分ける配当です。配当を出さない会社もあります。
証券口座にお金を移しただけでは増えません。何を買い、どのくらい持つかで結果が変わります。
資産運用と投資・貯蓄・資産形成の違い
- 資産運用:預金や投資でお金を管理し、増やすことを目指す活動
- 投資:資産運用の手段のひとつ。株や投資信託を買うこと
- 貯蓄:お金を使わずに貯めること
- 資産形成:貯蓄と運用で、資産を積み上げていく過程
投資は資産運用の手段のひとつです。預金も含めた全体が資産運用です。
運用で得た利益には約20%の税金がかかる
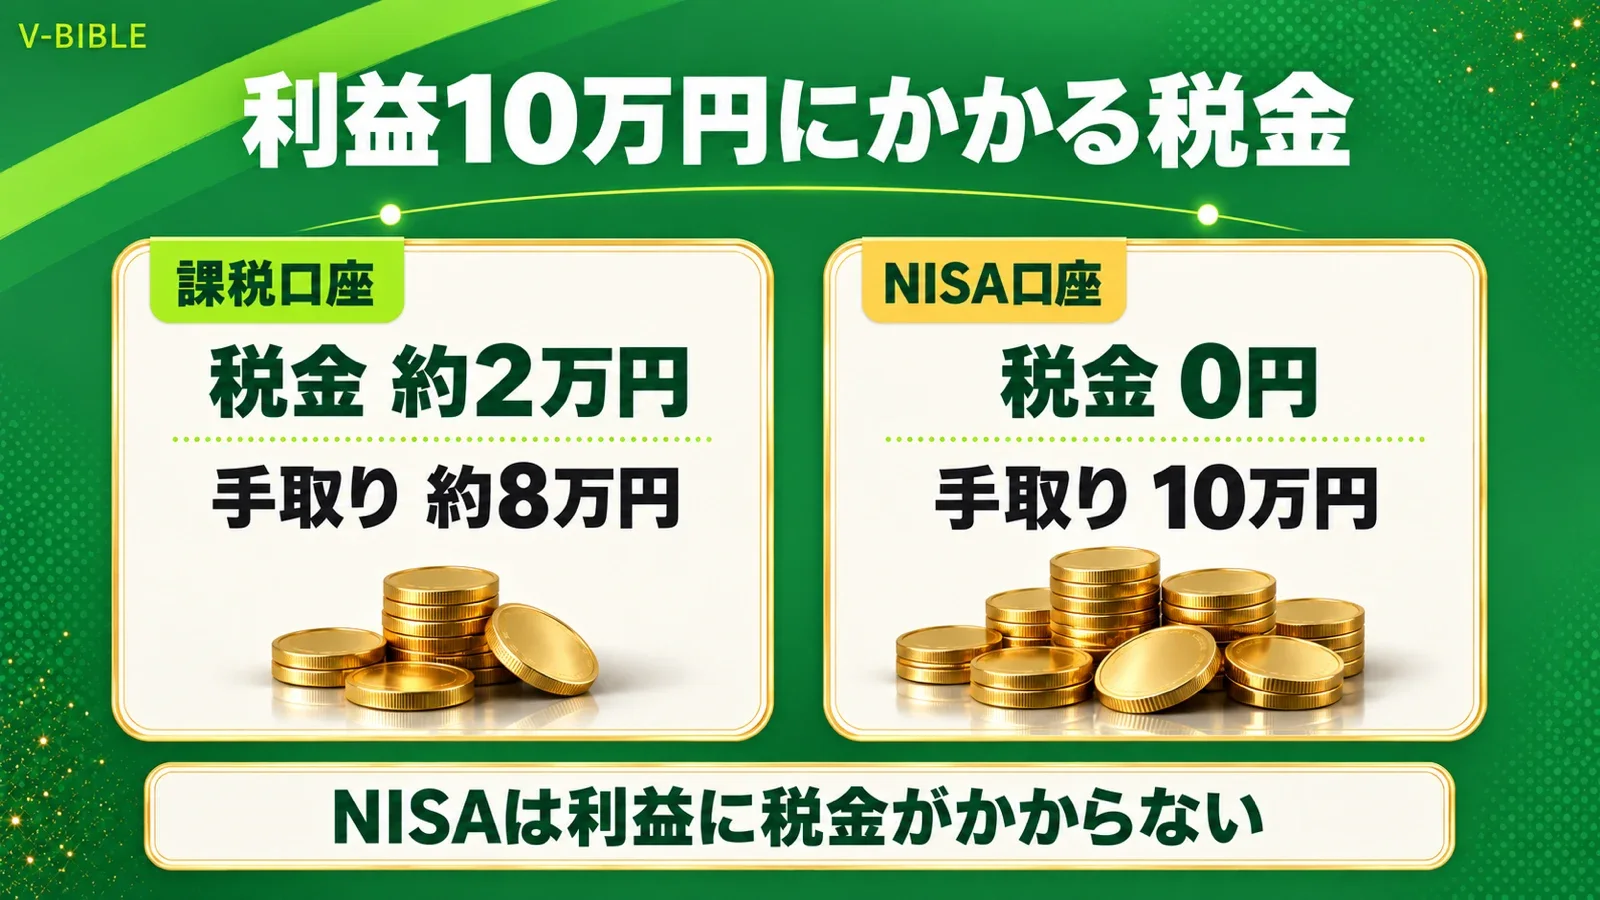
課税口座の株や投資信託の売却益には、通常20.315%の税金がかかります。売却益10万円なら、税金は約2万円です。
不動産や暗号資産は、税の扱いが異なります。損益通算などの詳細は国税庁「株式・配当・利子と税」で確認できます。
NISAは運用益が非課税になる制度
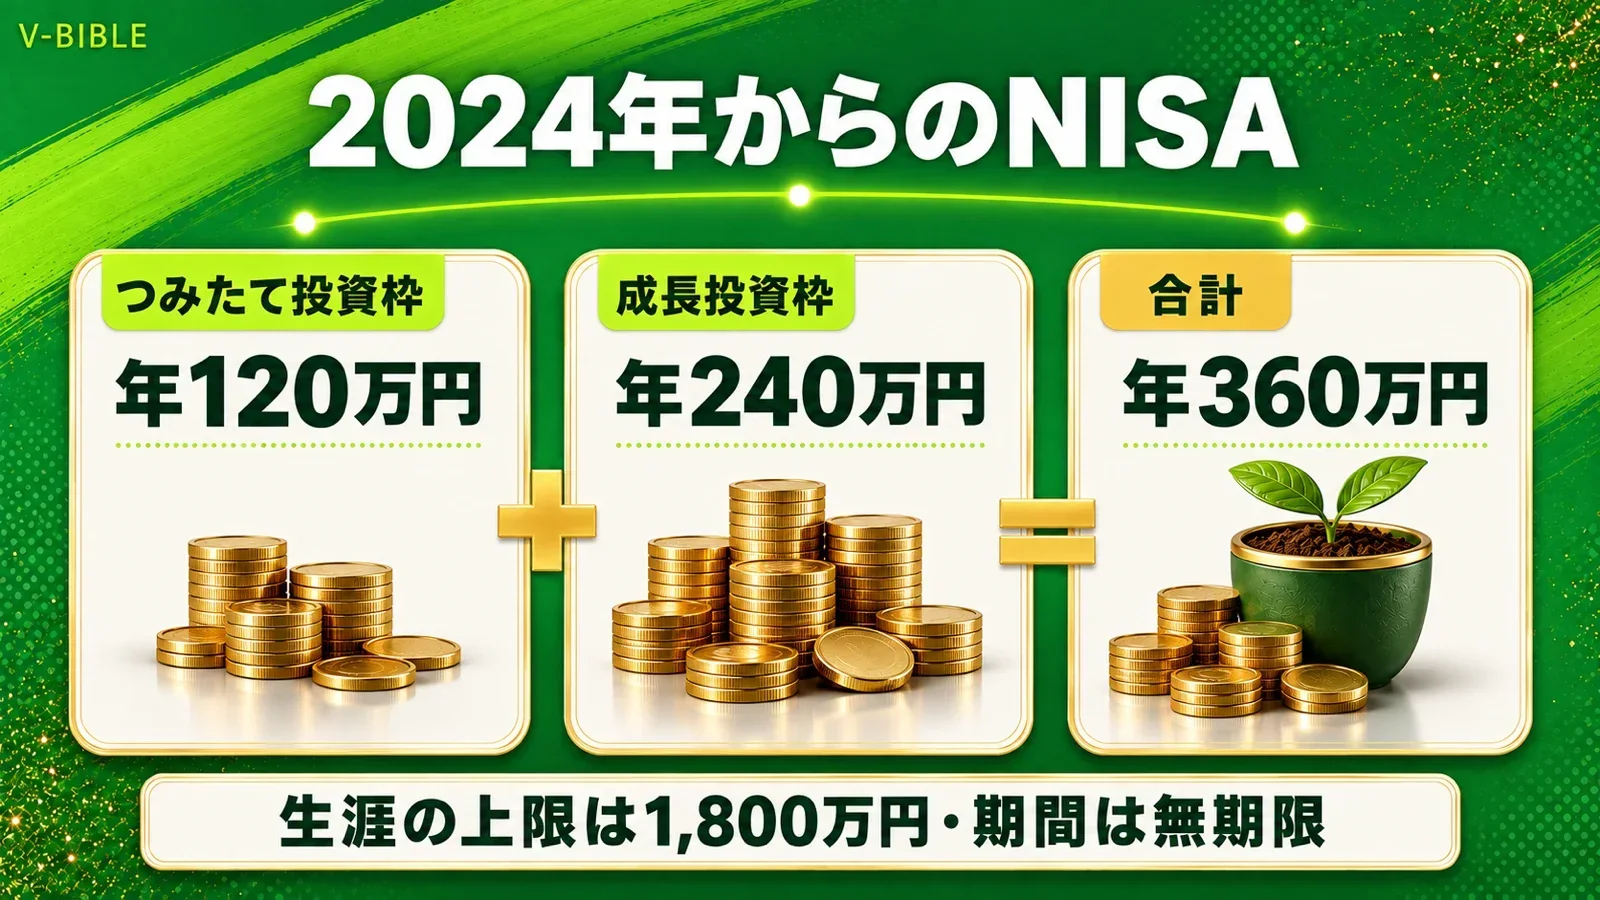
NISAは、口座内で買った対象商品の売却益や配当に、税金がかからない制度です。値下がりを防ぐ制度ではありません。
年間の枠は、つみたて投資枠120万円と成長投資枠240万円で、合計360万円です。
生涯の上限は1,800万円(取得額ベース)で、保有期間に期限はありません。売った商品の取得額分は、翌年以降に再利用できます。
少額で積み立てるなら、まずつみたて投資枠の対象商品から調べると整理しやすいです。成長投資枠でも積立はできます。
NISAとiDeCoの違い
| 違い | NISA | iDeCo |
|---|---|---|
| 目的 | 教育費や老後など、幅広い目的 | 老後のお金を準備する |
| 引き出し | 商品を売って引き出せる | 原則60歳以降 |
| 税金 | 対象商品の利益に税金がかからない | 掛金が所得控除の対象。運用益も非課税 |
NISAは売って引き出せますが、iDeCoの老齢給付は原則60歳以降です。使う時期と勤務先の年金制度を見て選びましょう。
資産運用は必要?貯金と投資の役割
預金の利息より物価の上昇が大きいと、同じ金額で買えるものが減ります。
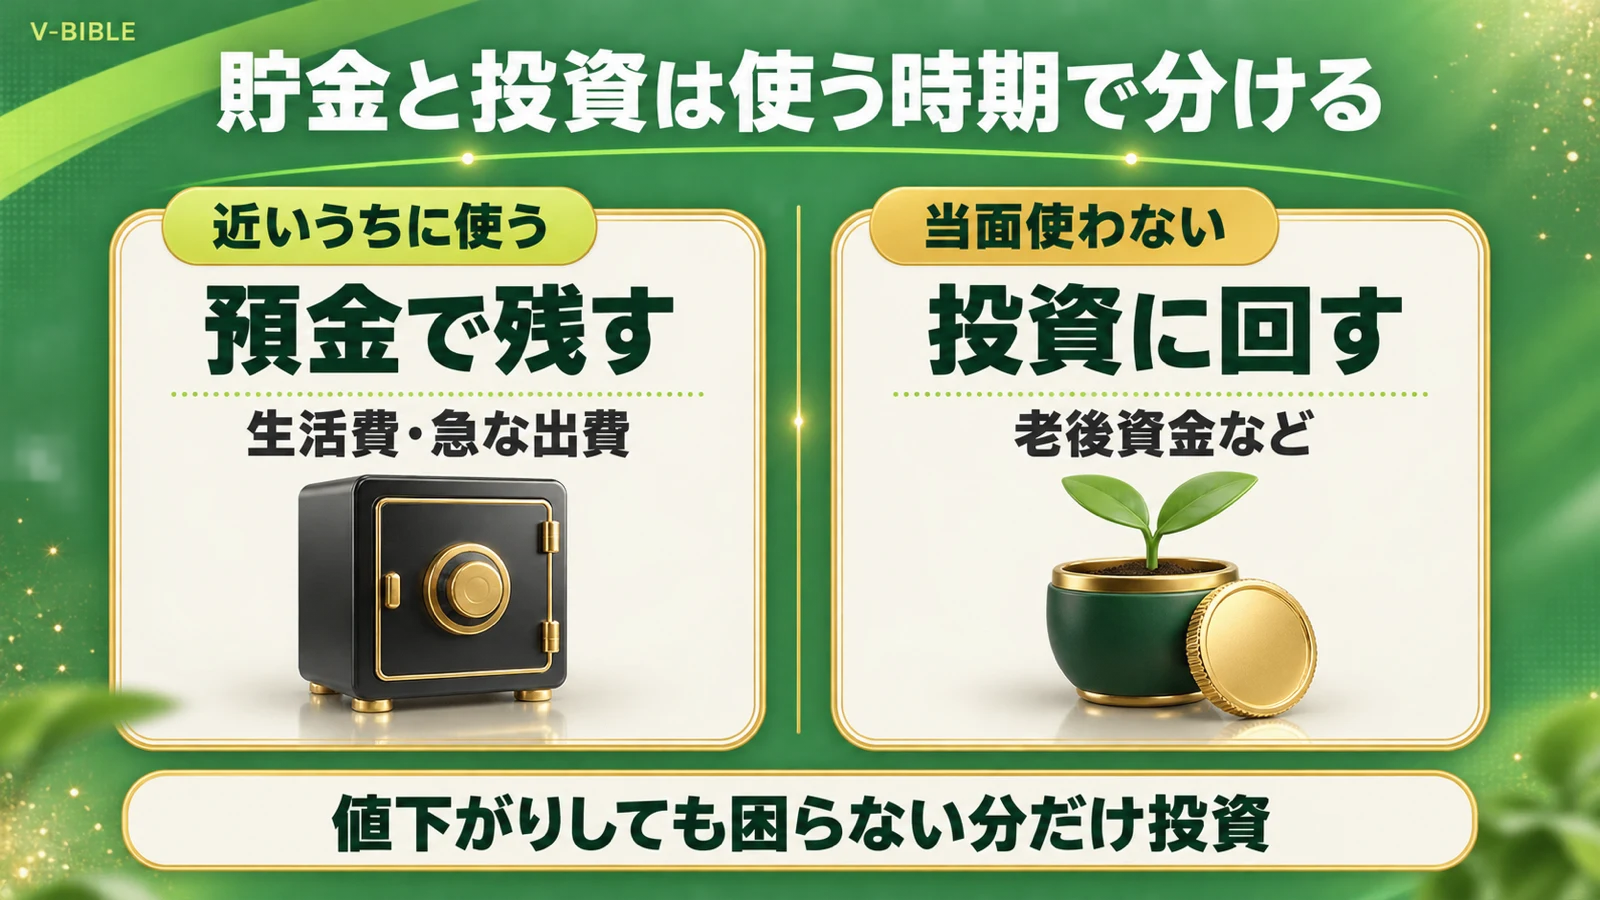
そこで、近いうちに使うお金は預金、当面使わないお金は投資と分けて考えます。
預金の利息より物価が上がるとどうなる?
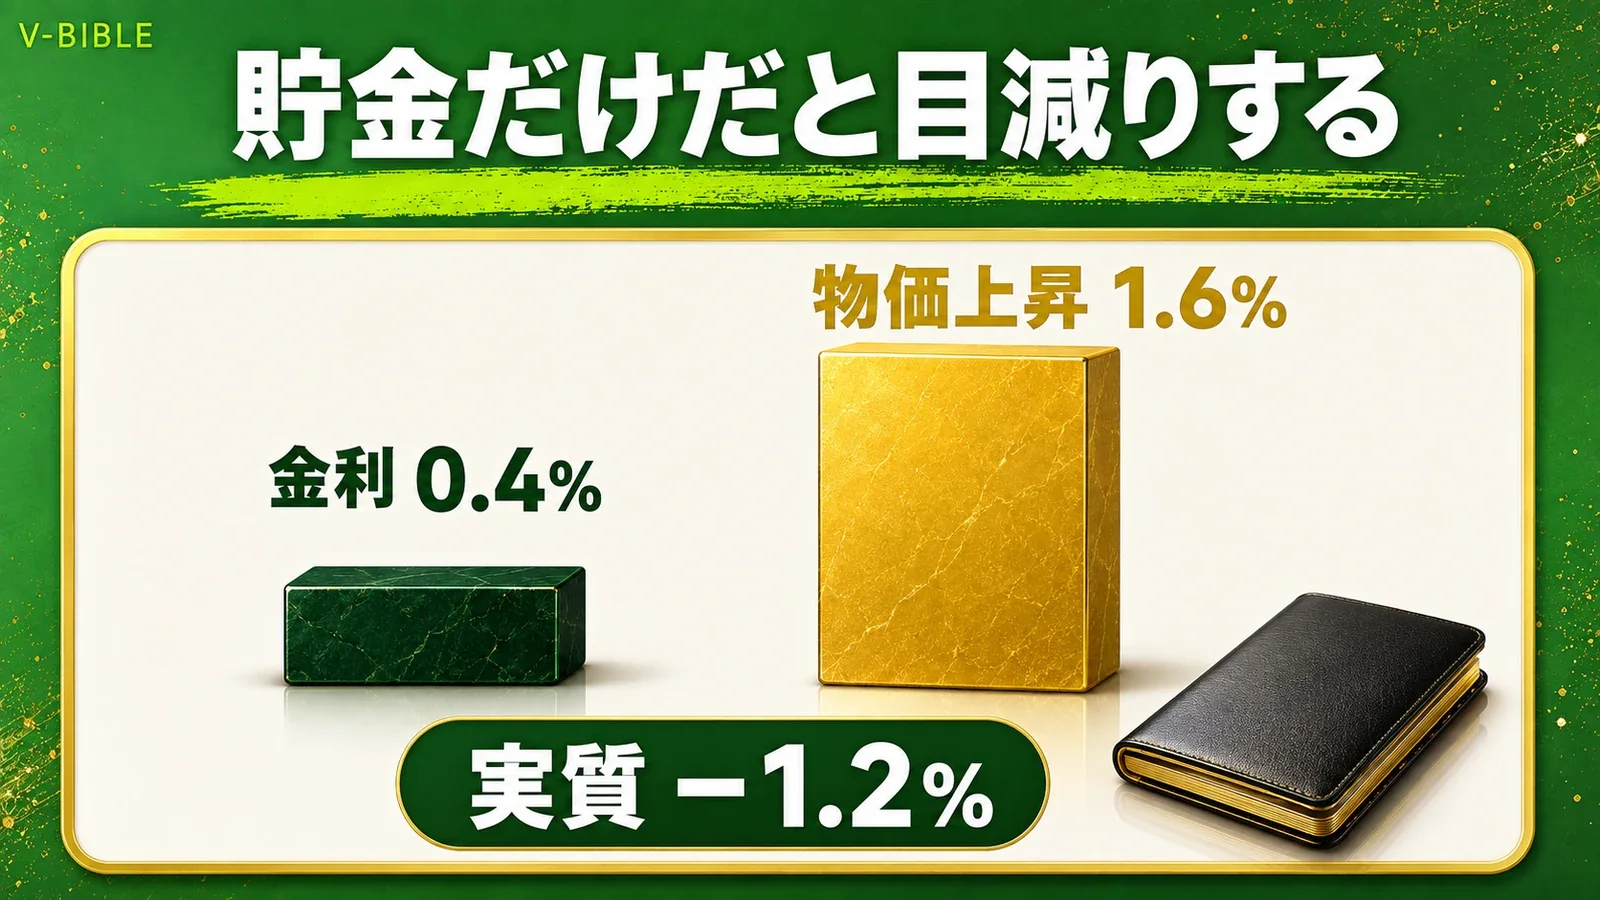
利息が付いても、値上がりに追いつかなければ買える量は減ります。
預金金利と物価の差を計算すると?+ タップして補足を読む− 閉じる
三菱UFJ銀行は、2026年8月3日から円普通預金金利を年0.40%(税引前)に改定しました。以下は当時の金利を使った説明です。出典:三菱UFJ銀行・2026年6月16日公表資料。
比較に使う物価は、総務省が2026年7月24日に公表した2026年6月分の全国コアCPIです。生鮮食品を除く総合指数の前年同月比は1.6%でした。出典:総務省・2026年6月分の公表結果。将来の物価予測ではありません。
単純に差を取ると、金利0.4%-物価上昇1.6%=約マイナス1.2%です。ただしこれは税引前の概算。厳密な購買力の変化は「1.004÷1.016-1」で約マイナス1.18%となり、預金利息への税金まで含めると目減りはもう少し大きくなります。
同じ条件が20年続いた場合
仮に税引前金利0.4%と物価上昇率1.6%が20年続くと、100万円の購買力は「100万円×(1.004÷1.016)の20乗」で約79万円になります。利息を加えた残高自体は増えますが、買える量は減る計算です。実際には金利も物価も変わるため、将来の残高や価値を予測した図ではありません。
貯金と投資は使う時期で分ける
 あやか
貯金と投資、どう分ければいいですか?
来年の住宅購入に使うお金と老後のお金では、使うまでの期間が違います。
近いうちに必要なお金は預金に残し、当面使わないお金のうち、値下がりしても困らない分を投資に回しましょう。
2,000万円を貯金だけで用意するには?+ タップして補足を読む− 閉じる
たとえば、老後に向けて2,000万円を用意したいとします。これは計算のために置く目標額で、すべての世帯に共通する不足額ではありません。年金見込み額、住居費、退職後の働き方を踏まえて、必要な金額を考えます。
利息を考えず月5万円ずつ貯めるなら、2,000万円まで33年4か月です。一方、運用を組み合わせた場合は利回りによって到達時期が変わります。積立の早見表では複数の仮定を並べていますが、計画どおりに増えない場合も見込んでおきましょう。
複利は利益を再投資する仕組み
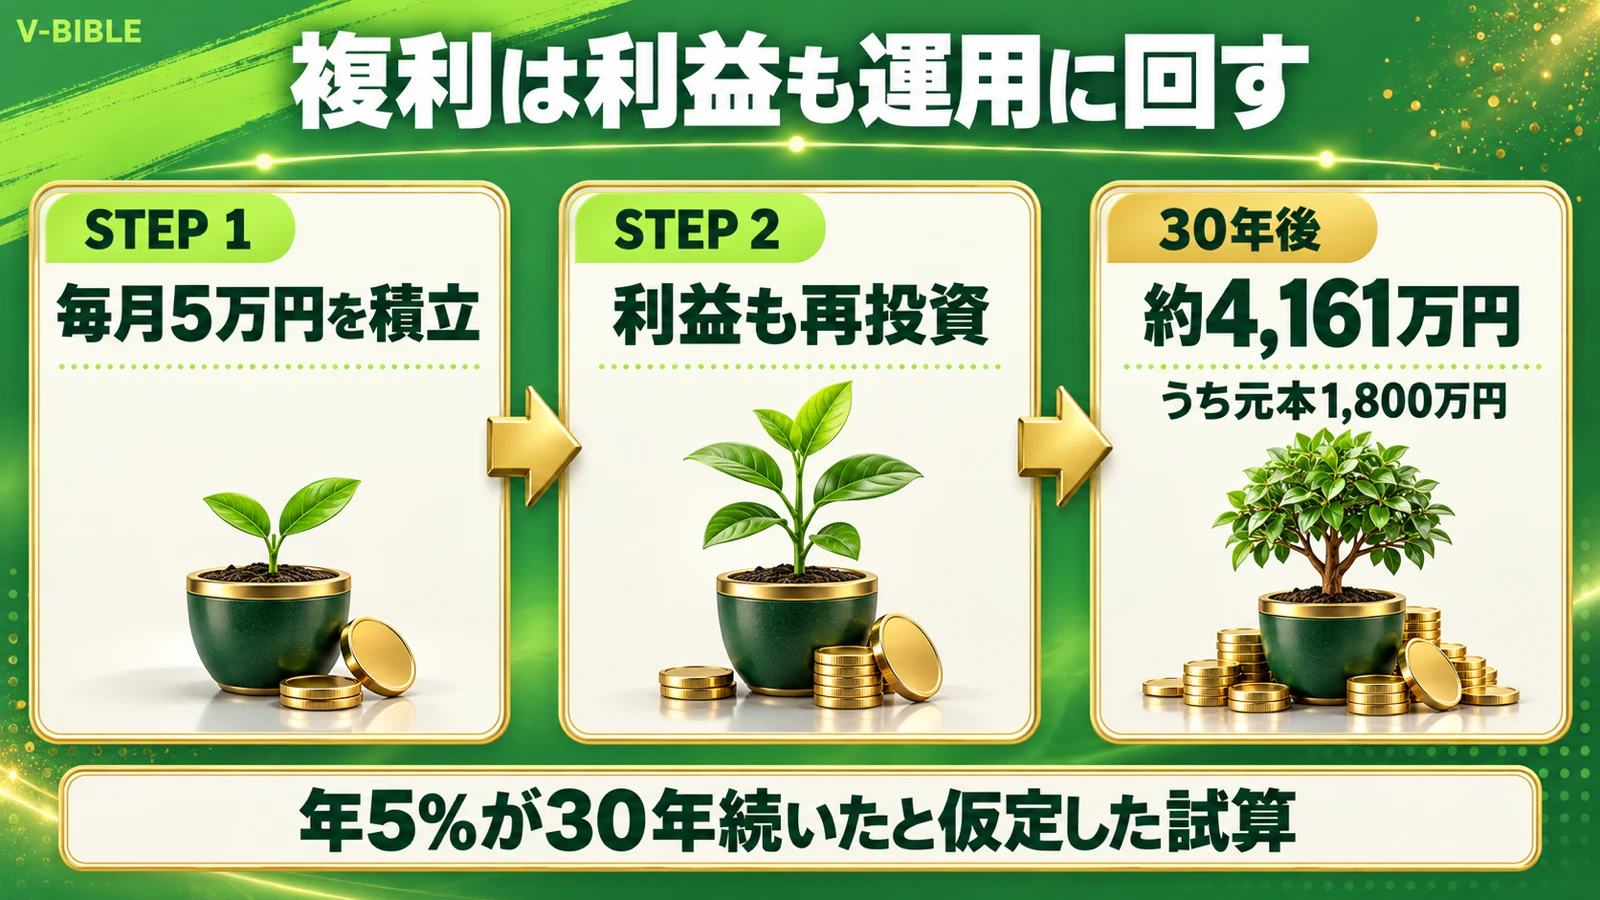
複利とは、運用で得た利益を元のお金に加えて再び運用し、その合計額に利益が付くことです。
月5万円を年5%で30年運用できたと仮定すると、約4,161万円です。そのうち元本は1,800万円です。
ただし、利益は毎年一定ではありません。再投資しても、利益が保証されるわけではありません。
早く始めるほど、運用期間を長く取れます。積立額ごとの20年試算は積立額別のシミュレーションで比べられます。
資産運用はやめたほうがいい?リスクと備え
投資には、元のお金より減る「元本割れ」のリスクがあります。
生活費まで投資すると、値下がりしたときに売るしかなくなります。
投資を始める前の4ステップ
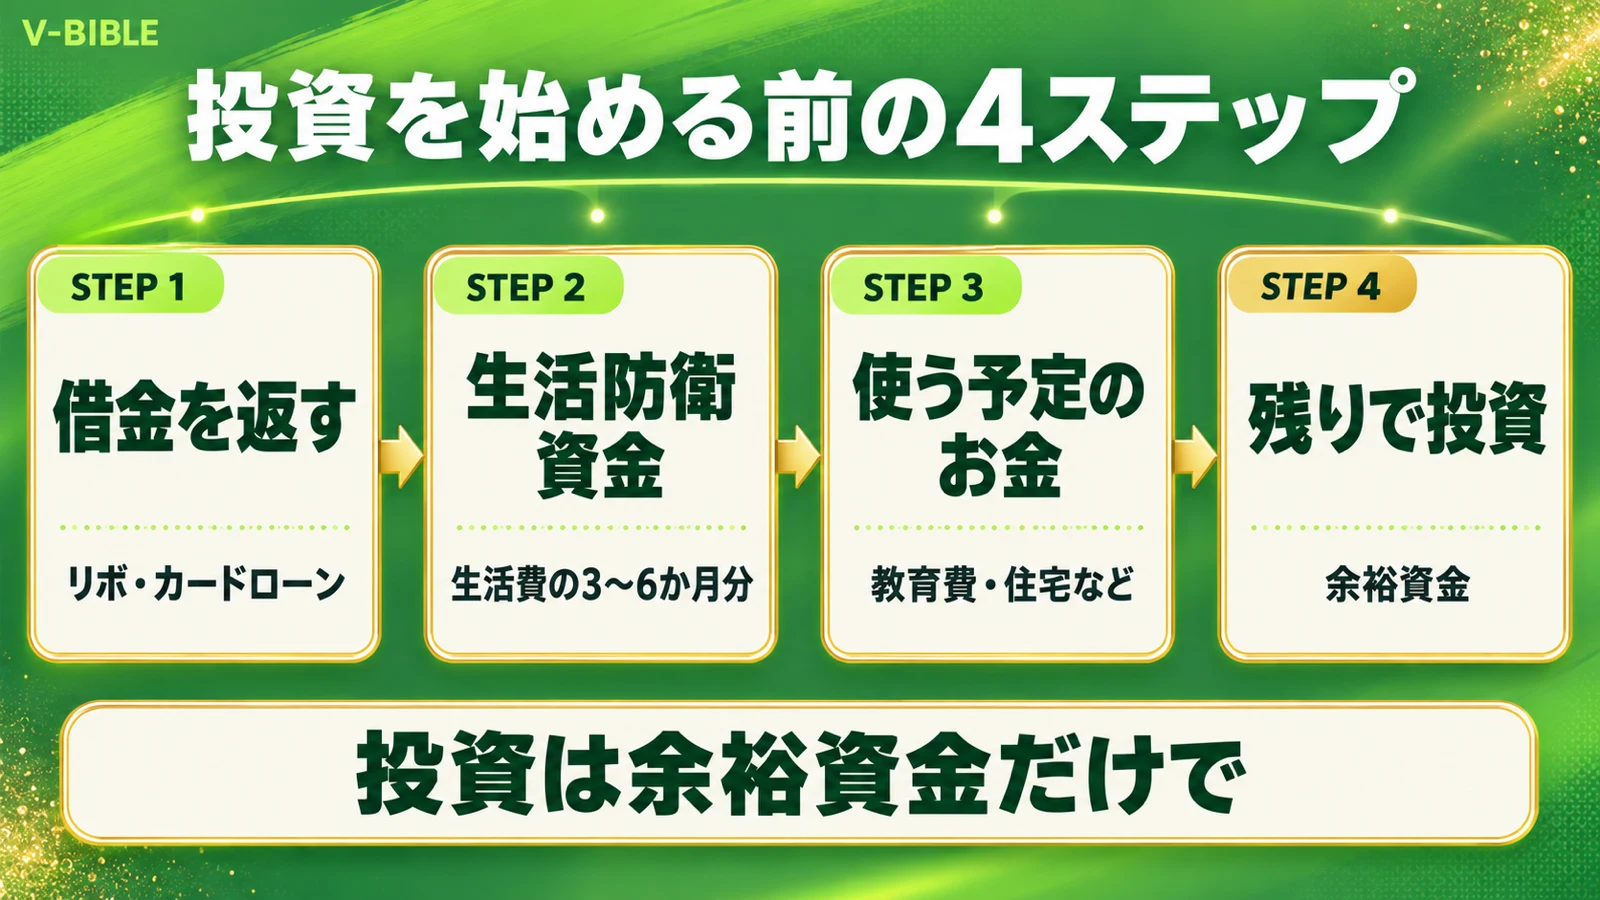
借金の返済と現金の備えが先です。残ったお金が、投資に回せる「余裕資金」です。
生活防衛資金の確保が先
失業や急な出費に備えて残すお金を、「生活防衛資金」と呼びます。
この記事では、生活費の3〜6か月分を一つの目安にします。扶養家族や雇用の安定性、保険の状況でも必要額は変わります。
備えがないと、相場が下がっていても売るしかありません。安く売れば、損失が確定します。
使う予定のお金まで投資しない
使う期限が決まっているお金は、投資と分けておきます。積立か一括かは関係ありません。
たとえば、来年の住宅購入に使う300万円を投資したとします。購入時期に値下がりしていれば、損をした状態で売ることになります。
教育費や住宅関連の支出も、別に見積もって残してください。
長期・分散・積立でリスクを抑える
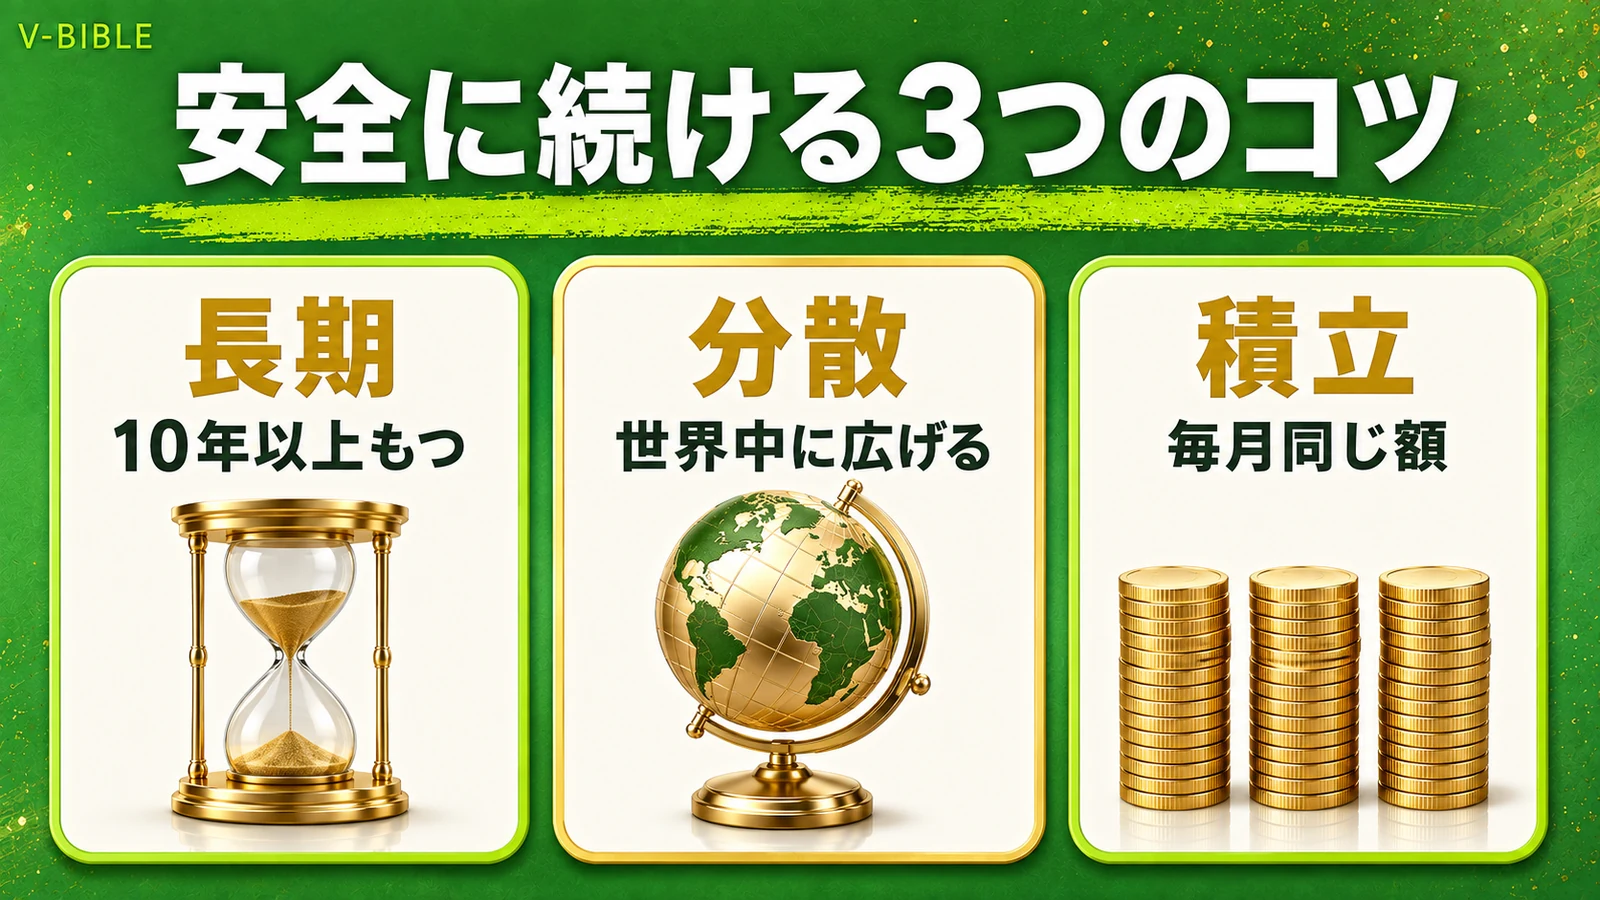
長く続ける、投資先を分ける、定期的に買い続ける。この3つを指します。
- 長期:当面使う予定のないお金で、長く運用を続ける
- 分散:1社の株ではなく、世界中の株にまとめて投資する
- 積立:毎月決まった日に、同じ金額分の商品を買う(高いときは少なく、安いときは多く買える)
たとえば、投資した100万円が70万円に減ったとします。その状態でも生活費や予定の支出を払えるか、始める前に考えておきましょう。
値下がりすると、同じ積立額で買える口数は増えます。ただし、価格が回復するとは限りません。
分散の効果と元本割れの可能性は、金融庁の資産形成の解説でも確認できます。
資産運用の種類と初心者向けの選び方
少額で分散投資を始めたい人には、投資信託も選択肢です。
すぐ使うお金は預貯金で確保し、長く使わないお金の運用方法を選びましょう。
資産運用の7種類とお金を増やす仕組み
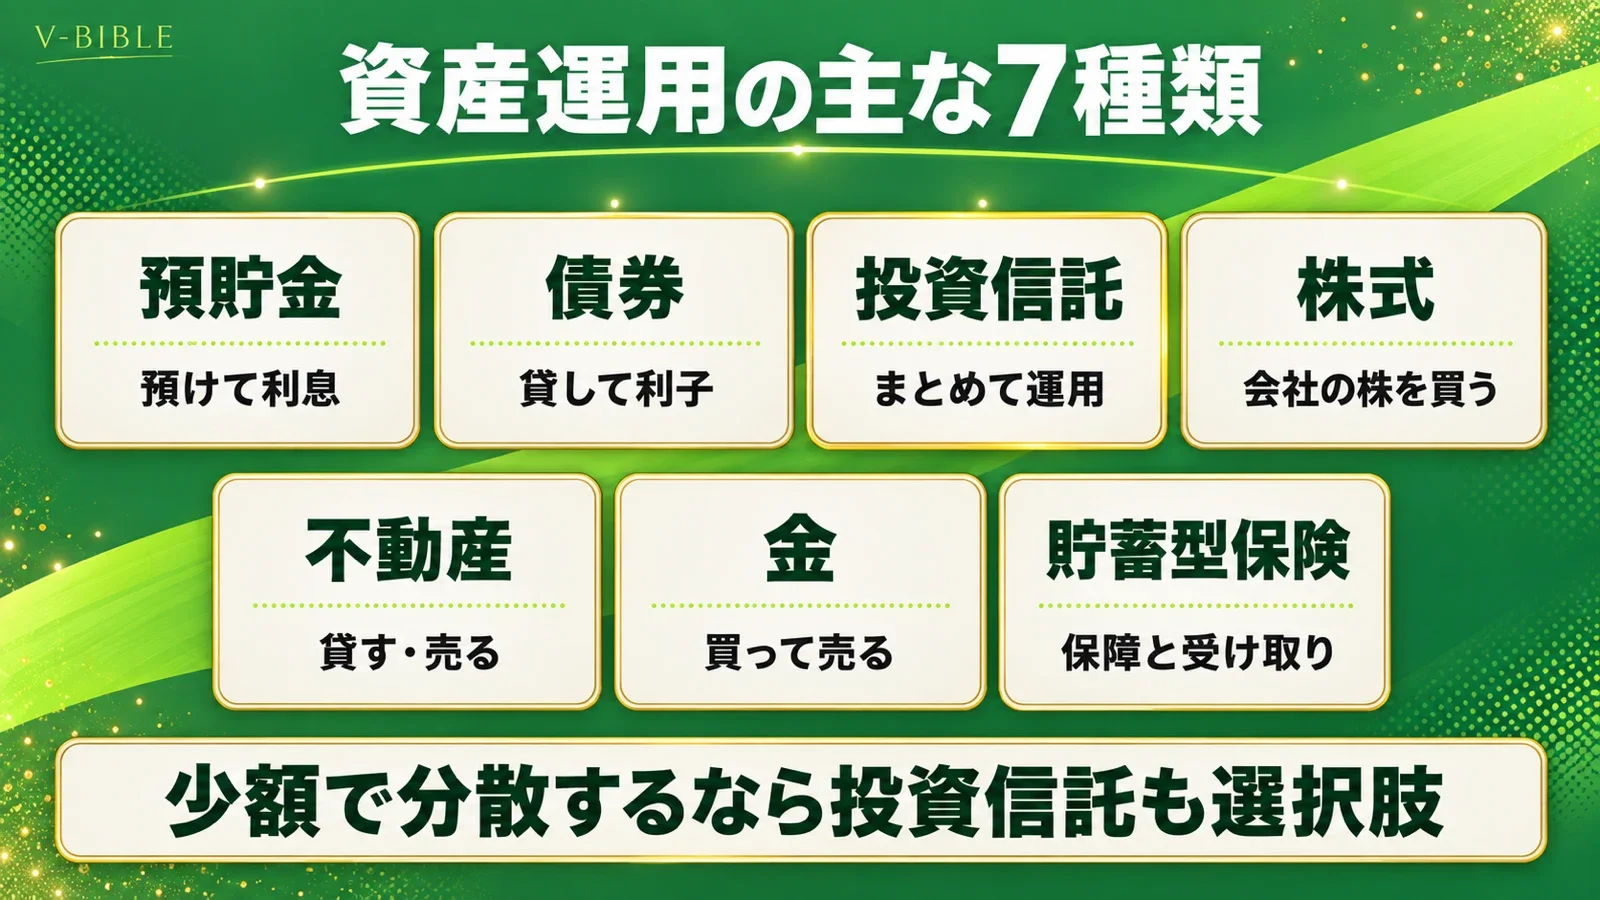
選ぶときは、利益の仕組みに加えて、管理の手間と、必要なときに売れるかも確認します。
- 債券・金:外国債券は為替、金は市場価格で値動きする
- 個別株:企業の業績や配当方針を自分で調べる。1社に集中すると影響が大きい
- 不動産:管理を任せる場合も費用がかかる
年齢だけで候補から外さず、お金が必要になるまでの期間と、耐えられる値下がり幅で選びます。
 かずとし
私の総資産2,069万円は預金・財形・年金なども含む残高で、投資の利益ではありません。資産の内訳を見る
私の資産内訳(2026年8月時点)+ タップして補足を読む− 閉じる
私も預金、投資信託、個別株、企業の年金などに分けて保有しています。総資産20,690,983円は残高の合計で、運用益ではありません。
| 資産 | 残高・評価額 |
|---|---|
| 預金 | 2,631,799円 |
| 財形貯蓄 | 4,154,352円 |
| 投資信託 | 2,965,516円 |
| 個別株 | 5,313,416円 |
| 確定拠出年金(DC) | 4,249,362円 |
| 自社株 | 1,316,539円 |
| ビットコイン | 60,000円 |
| 合計 | 20,690,983円 |
投資信託は少額から分散投資できる
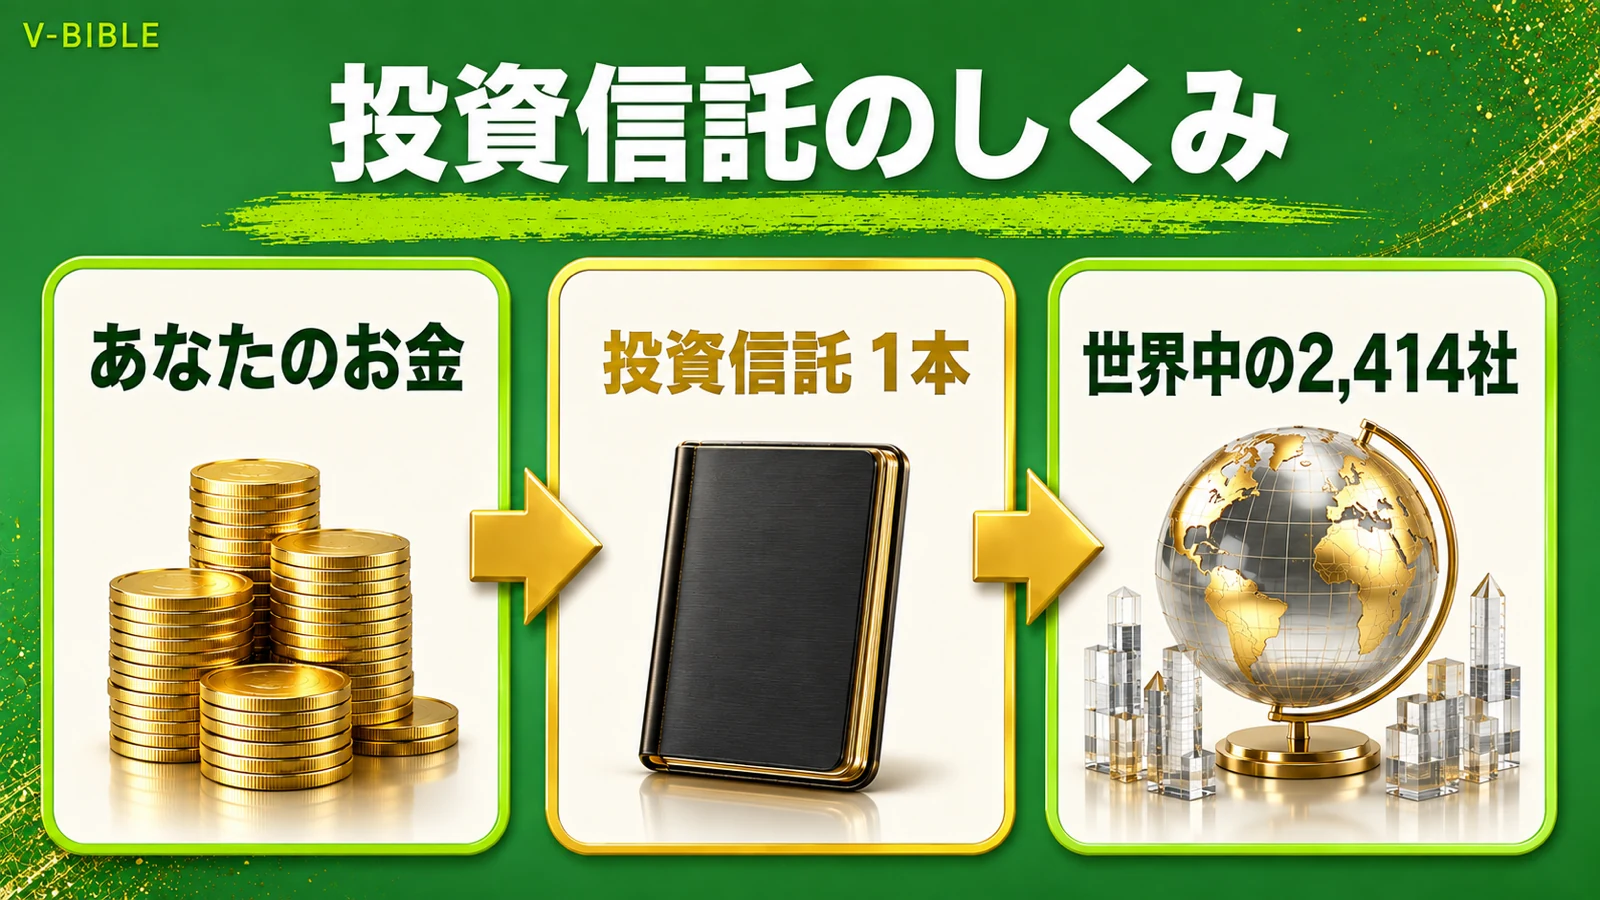
投資信託とは、たくさんの人から集めたお金を、運用のプロがまとめて株や債券に投資する商品です。
- 【少額】:100円から積み立てられる証券会社もある
- 【分散投資】:1本で世界中の株に分散できるので、1社が潰れても影響が小さい
- 【自動積立】:定期的な買付を自動化できる。生活や収入が変わったら金額を見直す
かずとし私の場合は、eMAXIS Slim 全世界株式(オール・カントリー)を積み立てています。
2026年7月末の投資先は2,414銘柄です。出典は三菱UFJアセットマネジメントの商品情報・月次レポートです。
投資先や割合は毎月変わり、世界の株安や為替の影響も受けます。最終判断はご自身で行ってください。
「投資信託だから分散できている」とは限りません。特定の国や業種に集中する商品もあります。
投資先と費用を確認して選ぶ
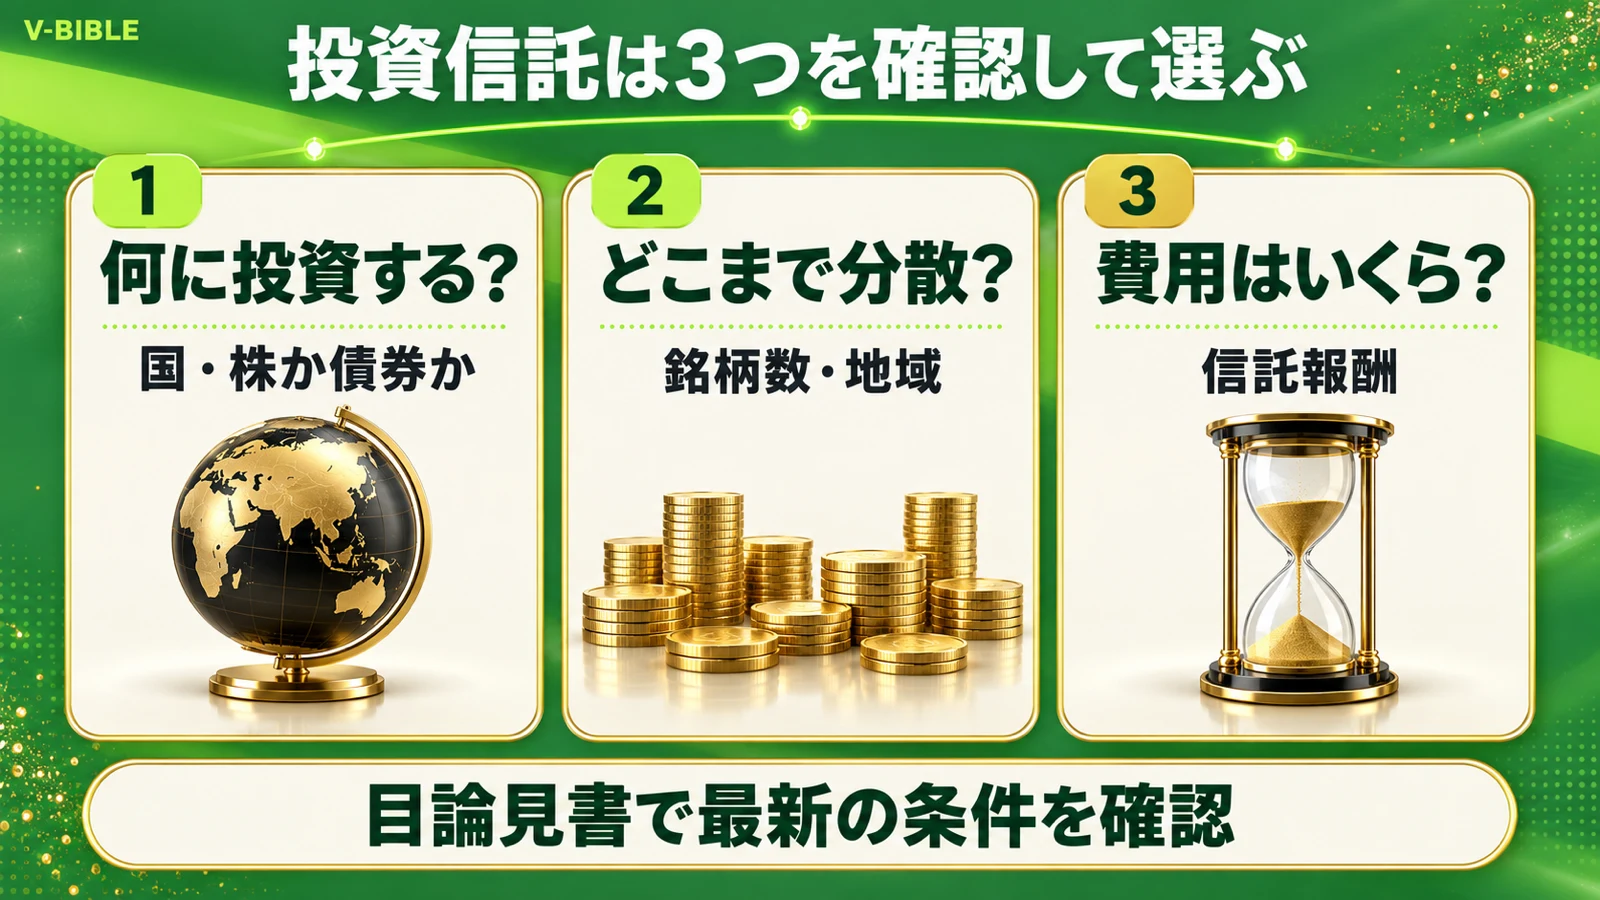
まず、何に投資する商品か、投資先がどこまで分散されているかを確認しましょう。そのうえで、同じ投資対象の商品同士で費用を比べます。
信託報酬は、保有している間ずっとかかる費用です。手数料は運用成果を押し下げる要因です。
費用は商品の説明書「目論見書」、運用の結果は「運用報告書」で確認できます。
私が積み立てているオルカンの信託報酬は、年0.05775%以内(税込)です。低コストでも、株価や為替による損失はあり得ます。
銀行・保険・PayPay・FX・暗号資産の注意点
「銀行で買えるから安心」と、売っている場所だけで商品を選ばないようにしましょう。
- 銀行窓口の投資信託:同じ商品の購入費用と保有費用を比べる
- 貯蓄型・変額保険:保障内容、保険料の合計、途中解約で戻るお金を確認する
- PayPayの資産運用:ポイント運用と証券取引を区別し、NISA対応・手数料を確認する
- FX:レバレッジにより、預けた金額を超えて損をする場合がある
- 暗号資産:価格変動や取引先のリスクがある。生活費を充てない
サービス名だけで優劣は決まりません。商品の条件と、自分の目的が合うかで判断します。
資産運用はいくらから?月の積立額の決め方
SBI証券の投信積立は月100円から始められます。
積立額は、生活費と貯蓄を差し引いた残りから、無理なく出せる額にします。
目的から逆算する(老後・教育費・住宅)
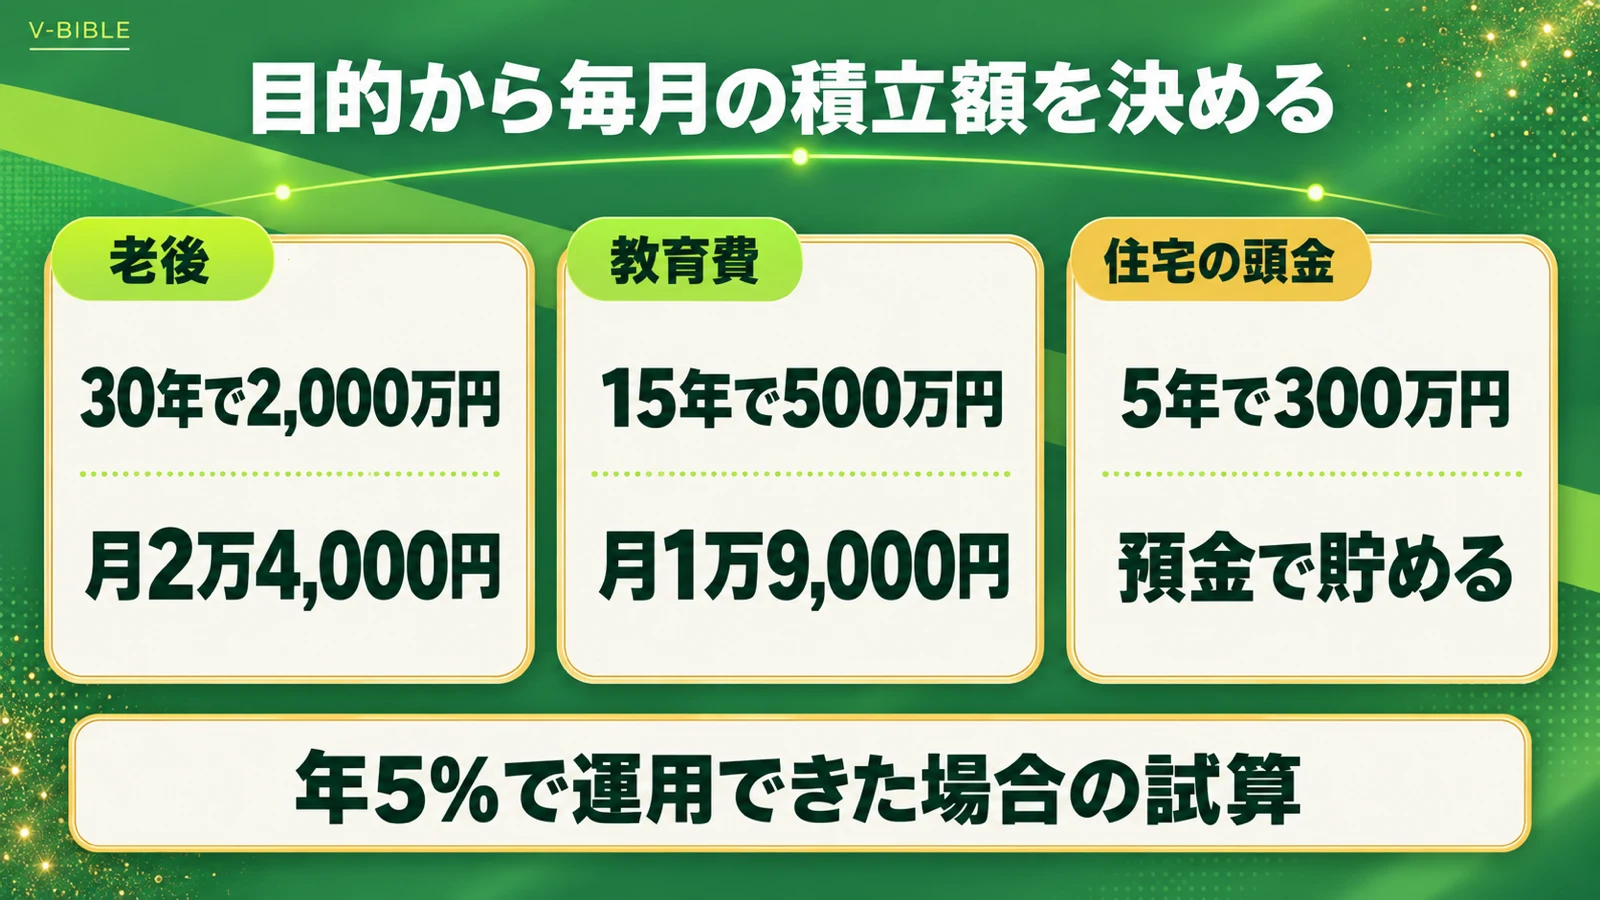
いつまでに、いくら必要かを決めると、毎月の積立額が見えてきます。
運用で増える金額は確定していません。想定より増えなかった場合も考えておきましょう。
住宅の頭金のように、使う時期が近く減らせないお金は預貯金で確保します。この記事では5年以内を目安にしています。
最低月100円から始められる
 あやか
まとまったお金がなくても始められますか?
SBI証券の投信積立は、100円から設定できます(対象商品・設定方法による)。少額でも値下がりはあります。
最初は100円や1,000円で、値動きに慣れる方法もあります。
かずとし私は2024年9月から、NISAのつみたて投資枠で毎月5万円を積み立てています。積立額は人それぞれなので、家計に合う金額で考えてください。
積立額別の20年シミュレーション
月1万円・3万円・5万円を20年積み立てた場合を、年率3%・5%・7%で計算しました。
年率は予測ではなく、結果の違いを見るための仮定です。元本も一緒に確認してください。
| 月の積立額 | 年3% | 年5% | 年7% |
|---|---|---|---|
| 月1万円 | 328万円 | 411万円 | 521万円 |
| 月3万円 | 985万円 | 1,233万円 | 1,563万円 |
| 月5万円 | 1,642万円 | 2,055万円 | 2,605万円 |
赤字は年5%を仮定した計算結果です。値下がりや積立額の変更によって結果は変わります。
利回り5%は現実的?過去の実績と試算の違い+ タップして補足を読む− 閉じる
参考として、GPIFの市場運用開始以降の実績は年率4.95%です(2001年度〜2026年度第1四半期、GPIF公表資料)。ただし、GPIFは国内外の株式・債券を組み合わせており、個人が買う株式投信とは資産配分が異なります。この実績をオルカンの将来利回りに置き換えることはできません。
資産運用に必要な口座と決済方法
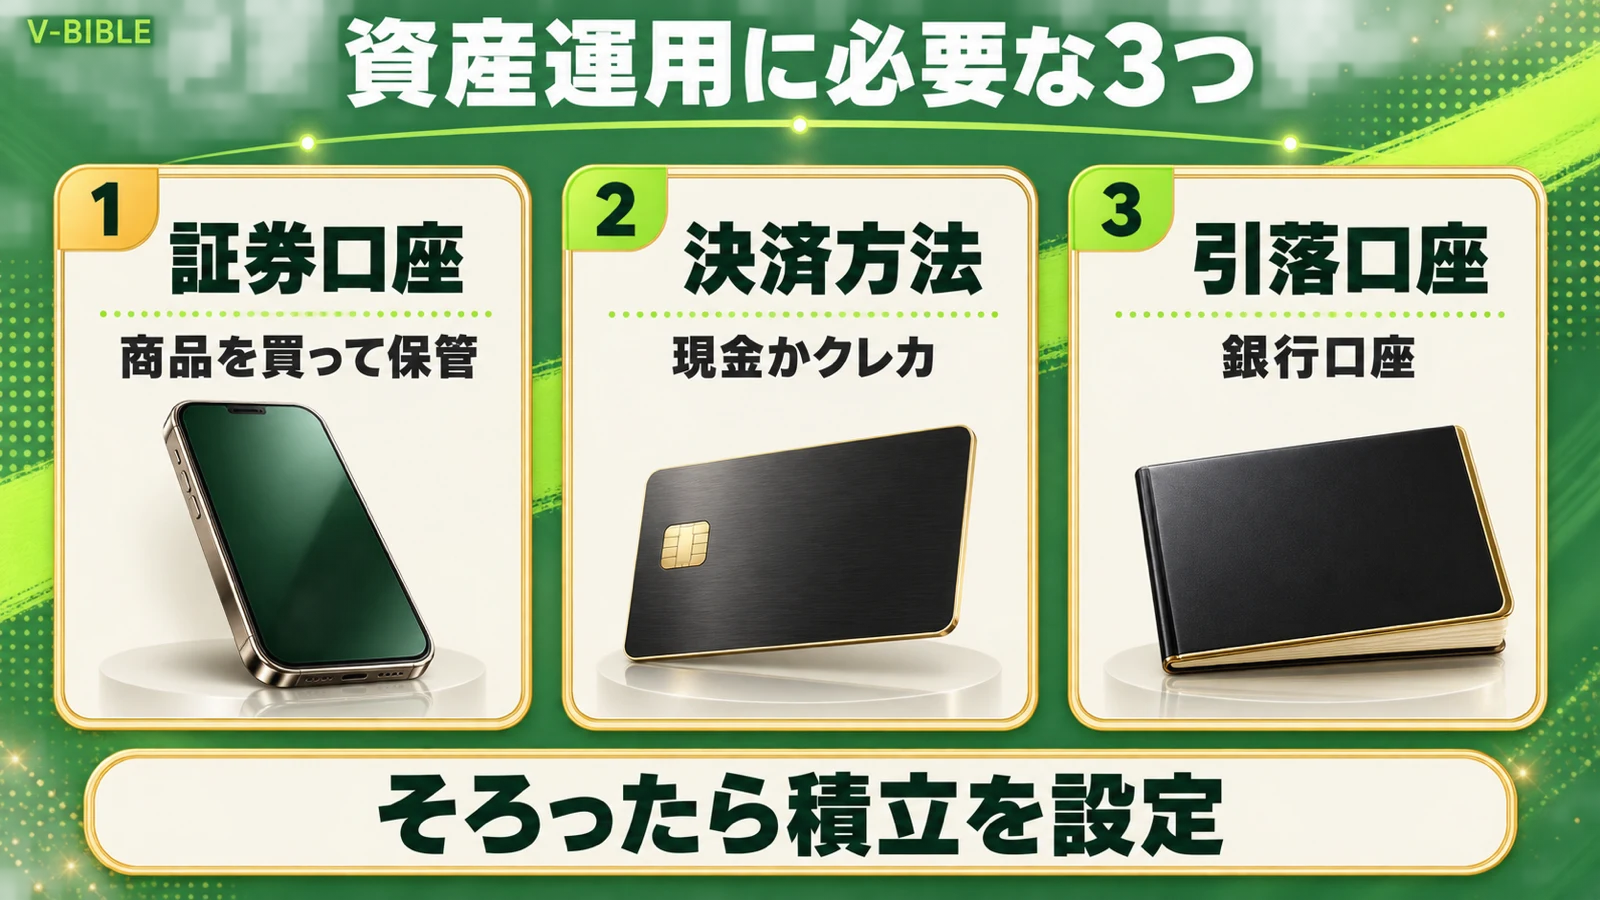
SBI証券では、現金でもクレジットカードでも投信積立ができます。
口座開設には、本人確認書類とマイナンバーの確認書類を用意します。カードを作るなら、引落口座も必要です。
投資信託や株式を買うための証券口座
証券口座は、株や投資信託を売買・保管する口座です。入金しただけでは投資は始まりません。
かずとし私はオルカンの積立にSBI証券を使っています。三井住友カードと組み合わせるなら、ポイントの条件も確認してください。
- 投資信託の取扱本数が多く、少額から買える
- 口座開設・維持と投資信託の買付手数料が無料。保有中の信託報酬などは別にかかる
- 対象カード・利用条件を満たせば、クレカ積立でVポイントが貯まる
楽天証券など他社と比べるなら、ポイントだけでなく、普段使うカードや画面の使いやすさも見ましょう。
すでに使い慣れた口座があれば、乗り換えが必要とは限りません。
SBI証券の公式サイトを見る三井住友カードの年会費と積立ポイント
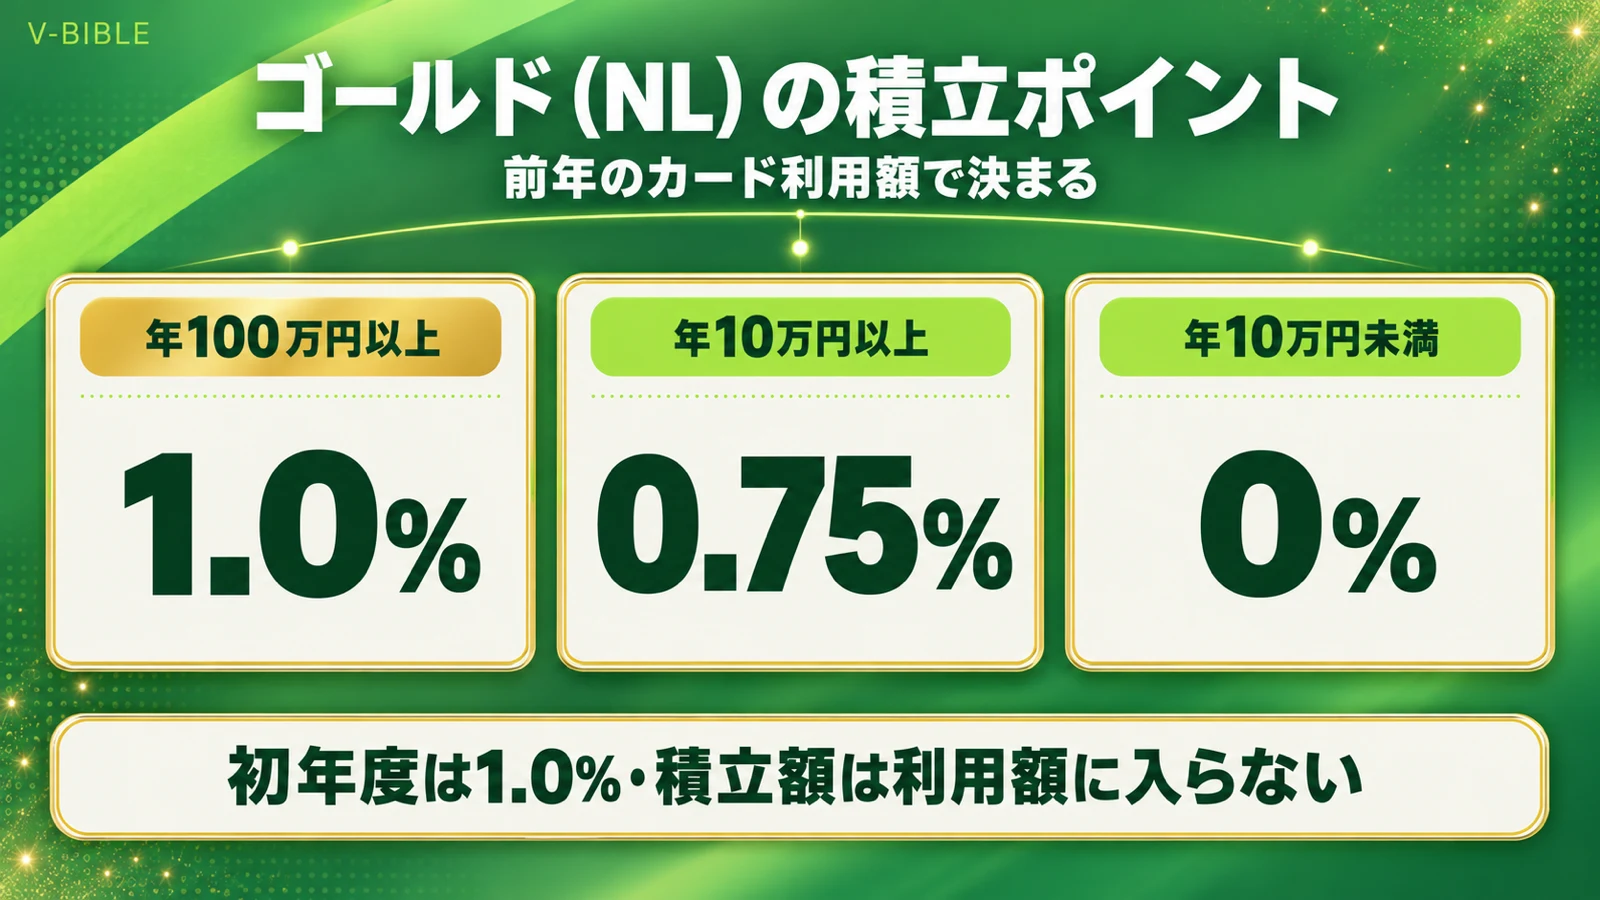
クレカ積立は、積立代金をクレジットカードで払う仕組みです。現金積立なら、新しくカードを作る必要はありません。
ゴールド(NL)の積立ポイントは、初年度1.0%です。2年目以降は、前年の対象利用額で変わります。
月10万円の積立に1.0%が12か月付けば、年12,000ポイントです。クレカ積立額は、年間利用額の集計対象に入りません。
還元だけを理由に積立額を増やさないようにしましょう。相場が下がったとき、損失をポイントで埋められるとは限りません。
ゴールド(NL)の年会費と無料になる条件
ゴールド(NL)の年会費は、通常5,500円(税込)です。年間100万円の対象利用で、翌年以降の年会費が永年無料になります。
ただし、年会費の無料条件と積立の付与率は別です。無料になっても、付与率が1.0%で固定されるわけではありません。
詳しくは公式の年会費・継続特典の説明と、ゴールド(NL)のメリット・注意点の記事で確認できます。
カード選びでは積立額より、普段の対象利用額と年会費の負担を先に見ます。年会費を抑えたいなら、一般カードも比べましょう。
条件を満たすための不要な買い物は避けましょう。対象外の支払いや集計期間は、100万円修行のコツと注意点で確認できます。
三井住友カード ゴールド(NL)の公式サイトを見る資産運用の始め方:口座開設から積立設定まで
SBI証券と三井住友カードで始める手順です。申込後は本人確認や審査があり、使えるまで日数がかかります。
いまの状態に合わせて、次の手順へ進んでください。
- カードも口座もない → カードの条件を確認し、クレカ積立ならSTEP1へ
- 対象カードは持っている → STEP2:SBI証券口座の開設へ
- 現金で積み立てる → カードは不要。STEP2へ
- SBI証券口座は持っている → STEP3:決済方法・積立設定の確認へ
- 運用資金がまだない → 生活防衛資金と毎月の収入から支出を引いた残りを確認
STEP1 クレカ積立を選ぶ人はカードを申し込む
カードも口座もなくクレカ積立を選ぶ人は、カードから申し込むと、口座開設へ続けて進める場合があります。
対象カードを持っている人と、現金積立の人は、この工程は不要です。STEP2へ進んでください。
カードの案内からSBI証券の口座を開くと、「三井住友カード仲介口座」になります。申込情報を引き継げるので、入力の手間が減ります。
仲介口座ではポイントサービスの選択に制約があります。違いは三井住友カードの口座開設案内で確認しましょう。
申込には、本人確認書類と引落口座を用意します。即時発行の案内があっても、審査状況によってはその場で終わりません。
申込完了画面にSBI証券の同時申込案内が出たら、STEP2へ進みます。出ない場合も、公式の口座開設案内から手続きできます。
条件を確認してゴールド(NL)を申し込むSTEP2 SBI証券で口座開設する
カード経由の同時申込か、SBI証券の公式案内から口座を開きます。オンラインで申し込めますが、本人確認と審査が必要です。
入力で特に確認したいのは、次の2つです。
- 課税口座の種類:「特定口座(源泉徴収あり)」なら、原則として確定申告を省略できる
- NISA口座の申込:他社でNISAを使っている人は、重複して申し込まず金融機関変更の手続きを確認する
他の口座との損益通算などで、確定申告をする場合もあります。会社員なら特定口座だけでよいとは限りません。
マイナンバーカードがない人も、使える書類の組み合わせを公式案内で確認できます。通知カードは条件があり、そのまま使えるとは限りません。
SBI証券の口座がある人は、新しく作らずSTEP3へ進みます。仲介口座へ変えると、ポイントや特典が変わる場合があります。
三井住友カード経由でSBI証券口座を開設するSTEP3 NISAで積立を設定する
NISA口座の状態を確認したら、積立を設定します。口座区分がNISAになっていることを確認したうえで、商品・金額・決済方法を選びます。
- 銘柄:私の場合はeMAXIS Slim 全世界株式(オールカントリー)
- 金額:生活費や必要な貯金を差し引き、毎月無理なく払える積立額
- 決済方法:三井住友カード(クレカ積立)
これは私が選んでいる例です。何年運用するか、どこまでの値下がりなら困らないかを考え、交付目論見書を読んでから判断してください。
設定内容は、確定前の確認画面でも見直しましょう。
クレカ積立は、SBI証券に三井住友カードを登録し、決済方法をカードにします。メインポイントを変えなくても、買付分のVポイントは貯まります。
出典はSBI証券の公式FAQ「クレカ決済でポイントを貯める方法」です。現金積立の人はカード登録を飛ばし、口座に買付資金を用意してください。
積立の締切と設定後の確認
三井住友カードの設定締切は通常毎月10日です。締切までの設定が、翌月分に反映されます。
2025年5月9日以降に新規設定・変更する注文希望日は、毎月7日・8日・9日から選びます。既存設定には例外があります。
画面の次回発注予定も確認してください。出典はSBI証券のクレカ積立スケジュールです。
設定後は、初回の注文と決済が予定どおり行われたかを確認します。ポイントは、所定の時期に反映されます。
収入や家族の支出が変わったら、積立額を見直しましょう。
クレカ積立の設定方法を見る(SBI証券公式)資産運用のよくある質問
Q. 資産運用で何が一番いいですか?
自分に合う方法は、お金を使う目的や家計によって違います。生活費や近いうちに必要なお金は預金で残しましょう。
当面使わないお金なら、NISAで複数の投資先に分けて積み立てる方法もあります。株式に投資する投資信託は値下がりもあるため、何年間続けられるか、いくらまでの損失なら生活に困らないかを考えてください。
Q. 1,000万円を運用すると、どれくらい増えますか?
年3%で10年なら約1,344万円、年5%なら約1,629万円という年複利の試算です。税金・手数料を含まず、実際の利益を予測する数字ではありません。
一度に投資するか、毎月少しずつ投資するかは、お金が必要になる時期と、値下がりしても生活に支障がない金額を考えて決めましょう。
Q. 公務員や会社員でも資産運用していいですか?
一般に、個人の株や投資信託による資産運用は可能ですが、職種や勤務先による制約があります。勤務先の服務規程や取引ルールを確認し、仕事で知った未公表情報を使う取引はしないでください。
公務員の兼業規制も職種・活動内容で扱いが異なります。
Q. プロに任せたほうがいいですか?手数料は?
相談や運用を任せるサービスは、提供内容と費用をセットで比較してください。サービス利用料に加え、組み入れる商品の費用がかかる場合があります。
自分で投資信託を買う場合と比べて、相談できる内容や投資先の割合を調整してもらえるかも違うため、費用の総額と何を任せられるかを確認します。
Q. 投資信託とNISAはどっちが得ですか?
投資信託は商品、NISAは対象商品の利益を非課税にする制度です。NISA口座で対象の投資信託を買うという組み合わせができます。
ただし元本割れはあり、NISAで出た損失を、課税口座の利益から差し引いて税金を減らすことはできません。
Q. 5年だけ積み立てるとどうなりますか?
月5万円を年5%と仮定して5年間積み立てると約340万円です(毎月末積立・月複利、税金・手数料を除く)。5年後に必ずこの額になるわけではありません。
その時点で使う予定が決まっているお金は、値下がりしたまま売るリスクも考えておきましょう。
まとめ:使う時期に合わせて貯金と投資を分けよう
- 資産運用とはお金にも働いてもらって増やすこと
- 金利より物価上昇が大きいと同じ金額で買える量が減る。将来の物価・金利は一定ではない
- 課税口座の上場株式等の利益には通常約20%の税金。NISAは対象商品の利益を非課税にする制度
- 投資信託は投資対象・分散・費用を確認。低コストでも値下がりはある
- 始める前に急な出費や近いうちの支払いに必要なお金を残す。必要額は家計によって異なる
- 積立額は生活費や必要な貯金を差し引いた残りから、無理なく続けられる金額にする。試算どおりに増えるとは限らない
- SBI×三井住友はクレカ積立の一例。カードを作らない現金積立も選べる
まずは毎月の収支と、近いうちに使うお金を確認しましょう。投資に回せる額が決まったら、口座の準備と積立設定へ進んでください。